근속 15년, 퇴직금 1억 5,000만 원을 한 번에 받으면 퇴직소득세와 지방소득세는 598만 1,250원입니다.
같은 돈을 IRP에 두고 55세 이후 15년에 걸쳐 연금으로 받으면 398만 7,500원으로, 199만 3,750원이 줄어듭니다. 받는 방식만 바꿨는데 세금의 3분의 1이 빠지는 셈이에요.
2026년 10월 4일 기준 · 소득세법(2026. 1. 1. 시행) 제14조·제64조의4·제129조·제146조, 소득세법 시행령(2026. 10. 1. 시행) 제40조의2·제187조의3, 근로자퇴직급여 보장법 시행령 제3조의2·제18조 원문 적용
일시금과 연금, 세금이 갈리는 곳
IRP에 들어 있는 돈은 회사에서 받은 퇴직금, 그리고 그 돈을 굴려 생긴 운용수익과 본인이 넣어 세액공제를 받은 돈, 이렇게 둘로 나뉩니다. 받는 방식에 따라 두 부분의 세금이 각각 달라져요.
| 구분 | 일시금(연금외수령) | 연금수령 |
|---|---|---|
| 퇴직금 부분 | 미뤄 둔 퇴직소득세 100% | 실제 수령 10년 차까지 70%, 11~20년 차 60%, 21년 차부터 50% |
| 운용수익·세액공제받은 납입금 | 16.5%(기타소득 15% + 지방소득세) | 나이에 따라 5.5%(70세 미만), 4.4%(70세 이상 80세 미만), 3.3%(80세 이상) |
| 종합소득 합산 | 합산하지 않음 | 퇴직금 부분은 금액과 상관없이 분리과세. 운용수익 부분은 연 1,500만 원 이하면 분리과세 |
| 받는 조건 | 언제든(55세 전이면 해지) | 55세 이후 연금 개시 신청, 해마다 연금수령한도 안에서 |
연금으로 받으면 퇴직소득세가 30% 감면되고, 연금을 실제로 받은 해가 10년을 넘으면 40%, 20년을 넘으면 50%로 감면 폭이 커집니다.
감면의 기준이 되는 원래 세금, 즉 일시금으로 받을 때의 퇴직소득세는 퇴직소득세 계산과 같은 방식으로 구해요.
1억 5천만 원을 10년, 15년, 20년에 나누면
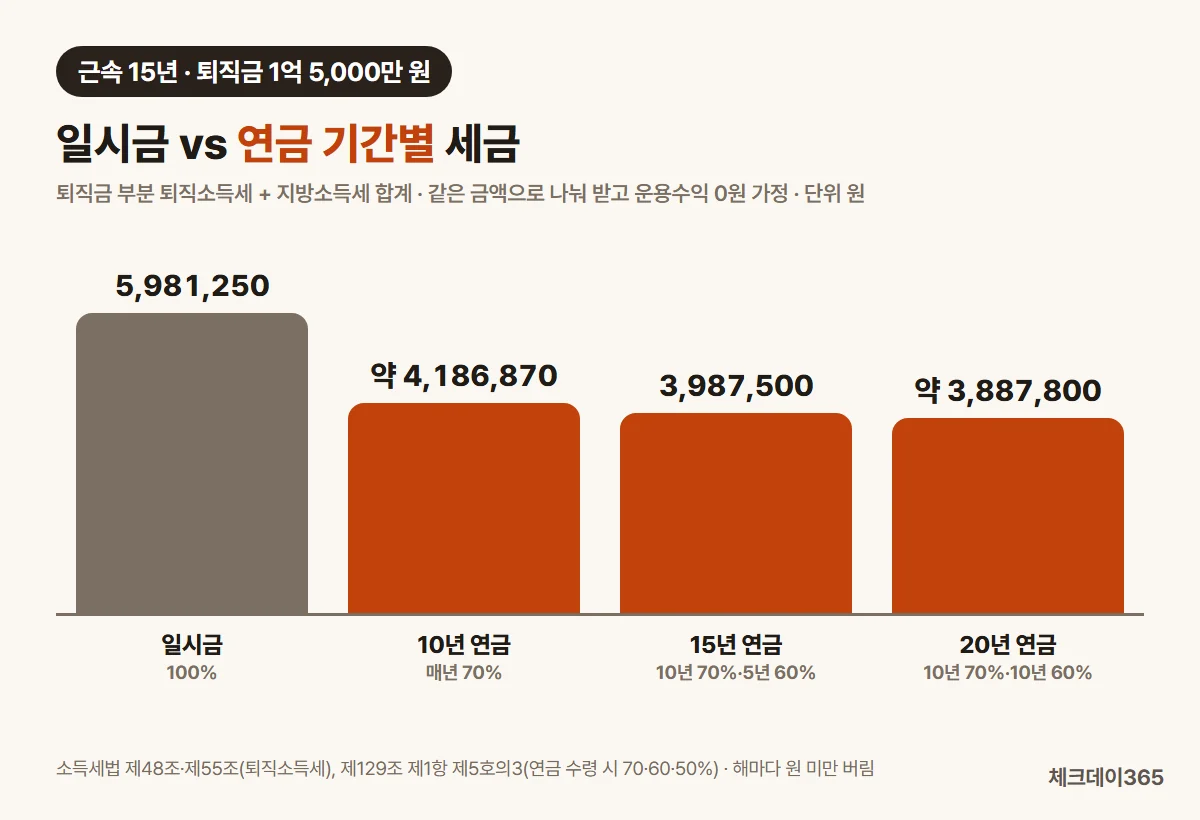
근속 15년, 퇴직금 1억 5,000만 원의 퇴직소득세는 지방소득세를 빼고 543만 7,500원으로, 퇴직금의 3.625%입니다. 이 돈을 해마다 같은 금액으로 나눠 받으면 받는 금액에 이 세율의 70% 또는 60%가 붙어요.
| 받는 방법 | 해마다 받는 돈 | 해마다 내는 세금 | 세금 합계 | 일시금 대비 |
|---|---|---|---|---|
| 일시금 | 1억 5,000만 원(한 번) | — | 598만 1,250원 | — |
| 10년 연금 | 1,500만 원 | 41만 8,687원 | 약 418만 7천 원 | 약 179만 원 적음 |
| 15년 연금 | 1,000만 원 | 1~10년 차 27만 9,125원, 11~15년 차 23만 9,250원 | 398만 7,500원 | 199만 3,750원 적음 |
| 20년 연금 | 750만 원 | 1~10년 차 약 20만 9천 원, 11~20년 차 약 17만 9천 원 | 약 388만 8천 원 | 약 209만 원 적음 |
10년과 20년의 차이는 30만 원 정도라, 큰 차이는 '일시금이냐, 연금이냐'에서 나고 연금 안에서 기간을 늘리는 효과는 그보다 작습니다.
실제로는 남은 돈이 계좌에서 계속 운용되니 해마다 받는 금액과 세금이 이 표와 조금씩 달라져요.
차이가 거의 없는 경우도 있는데, 근속이 길고 퇴직금이 크지 않아 원래 퇴직소득세가 0원이거나 아주 작을 때입니다.
퇴직금 5,000만 원에 근속 20년이면 퇴직소득세가 0원이라, 연금으로 받아도 줄어들 세금이 없어요. 이럴 때는 세금보다 돈이 필요한 시기와 계좌 관리 부담이 판단 기준이 됩니다.
반대로 근속이 짧은데 퇴직금이 큰 경우, 그리고 IRP에서 운용수익이 많이 쌓인 경우에는 차이가 커져요. 어느 쪽이 맞는지는 사람마다 달라서 이 글은 특정 방식이나 상품을 권하지 않습니다.
연금수령한도를 넘기면 그 부분은 일시금
연금으로 인정받으려면 해마다 꺼내는 돈이 연금수령한도 안이어야 하는데, 한도는 연금계좌 평가액을 (11 − 연금수령연차)로 나눈 뒤 120%를 곱한 금액입니다(시행령 제40조의2 제3항).
위 사례의 첫해 한도는 1억 5,000만 원 ÷ 10 × 1.2 = 1,800만 원이라, 10년이든 15년이든 같은 금액으로 나눠 받는 계획은 한도 안에 들어갑니다.
한도를 넘겨 꺼낸 부분은 일시금과 똑같이 세금이 100% 붙고, 연금수령연차가 11년 이상이 되면 한도가 없어져요. 한도 계산의 세부는 IRP 해지 세금에 예시가 있습니다.
정리하면서 헷갈린 부분도 하나 있었는데, 한도에 쓰는 '연금수령연차'는 연금을 받을 수 있게 된 해부터 세는 반면 70%와 60%를 가르는 '연금 실제 수령연차'는 실제로 연금을 받은 해만 셉니다(시행령 제187조의3).
그래서 연금을 받지 않고 쉬는 해가 있으면 두 연차가 서로 달라질 수 있어요.
운용수익은 연금이면 5.5%, 일시금이면 16.5%
퇴직금을 IRP에서 굴려 생긴 수익도 받는 방식에 따라 세율이 세 배 차이 납니다.
운용수익 1,000만 원을 일시금으로 받으면 165만 원, 70세 전에 연금으로 받으면 55만 원이고, 연금 세율은 70세부터 4.4%, 80세부터 3.3%로 더 내려가요.
다만 이 부분에는 연 1,500만 원 기준이 있어서, 퇴직금을 제외한 사적연금 수령액이 한 해 1,500만 원을 넘으면 다른 소득과 합쳐 종합과세하거나 그 연금에 15%를 매기는 분리과세 중 하나를 고릅니다(제64조의4).
국민연금 같은 공적연금은 이 1,500만 원 계산에 들어가지 않습니다.
55세 이후 퇴직하면 일반 통장으로도 받습니다
55세 전에 퇴직하면 퇴직금은 원칙적으로 IRP로 들어가지만, 55세 이후 퇴직이라면 일반 계좌로 받을 수 있습니다(근로자퇴직급여 보장법 시행령 제3조의2).
이때 회사는 퇴직소득세를 떼고 주는데, 받은 날부터 60일 안에 연금계좌로 넣으면 이미 뗀 세금의 환급을 신청할 수 있어요. 그 돈은 다시 연금으로 받을 수 있는 퇴직금이 됩니다(소득세법 제146조 제2항).
그리고 IRP에서 연금 형태로 받으려면 지급 기간을 5년 이상으로 잡아야 합니다(근로자퇴직급여 보장법 시행령 제18조 제1항). 다만 5년처럼 짧게 나누면 위 사례는 해마다 3,000만 원을 꺼내게 되어 첫해 한도 1,800만 원을 넘으니, 기간을 정할 때 한도도 함께 확인해야 해요.
자주 묻는 질문
2개
Q. 연금으로 받다가 남은 돈을 한 번에 찾으면요?
한도를 넘겨 꺼낸 부분은 연금외수령이 되어 남은 퇴직금에 대한 세금을 100% 냅니다. 이미 연금으로 받은 해의 감면은 그대로 유지되고, 한 번에 찾는 부분만 일시금처럼 계산됩니다.
Q. 연금으로 받은 퇴직금도 5월에 종합소득세 신고를 하나요?
퇴직금을 연금으로 받는 부분은 분리과세라, 금융회사가 떼는 원천징수로 끝납니다(제14조 제3항 제9호 가목). 신고를 고민해야 하는 건 운용수익·세액공제분 연금이 연 1,500만 원을 넘는 경우예요.
본인이 넣은 돈의 세액공제 한도는 연금저축·IRP 세액공제 한도에서 확인할 수 있어요.
수령 방식을 정하기 전에 IRP 계좌의 '이연퇴직소득세' 금액부터 확인해 두면 계산이 쉬워집니다. 퇴직소득 원천징수영수증에 적혀 있고, 퇴직금을 모두 연금으로 받으면 적어도 그 금액의 30%가 줄어듭니다.
운영자 한마디
15년 나눠 받기를 계산해 보니 1~10년 차와 11~15년 차의 세금이 따로 나왔는데, 감면 효과 대부분은 첫 10년의 30%에서 생기더라고요. 기간을 얼마나 길게 잡느냐보다 연금으로 받느냐 자체가 더 큰 차이를 만든다는 걸 숫자로 확인했습니다.
참고 자료
공식 출처 5곳
※ 2026년 10월 4일 소득세법·같은 법 시행령·근로자퇴직급여 보장법 시행령 원문 기준. 사례는 일반 근로자 퇴직금을 운용수익 없이 같은 금액으로 나눠 받는다고 가정한 계산이며 특정 금융상품이나 수령 방식을 권하지 않습니다. 실제 세액은 금융회사가 발급하는 원천징수영수증으로 확인하세요.