3억 원을 30년 동안 연 4%로 빌려 원리금균등으로 갚으면 매달 143만 2,246원을 냅니다. 30년 동안 낸 이자를 모두 더하면 약 2억 1,561만 원이에요.
같은 조건이라도 원금균등으로 바꾸면 첫 달 183만 원에서 시작해 이자가 3,500만 원가량 줄고, 만기일시로 두면 이자가 3억 6,000만 원까지 불어납니다.
2026년 11월 4일 기준 · 한국은행 기준금리 연 3.00%(2026. 10. 22. 동결), 은행연합회 COFIX 신규취급액기준 3.43%(2026. 10. 15. 공시) 확인
핵심 요약
- 3억 원·30년·연 4% 원리금균등은 매달 143만 2,246원, 총이자 약 2억 1,561만 원
- 원금균등은 첫 달 부담이 40만 원쯤 크지만 총이자는 약 1억 8,050만 원으로 가장 적습니다
- 금리가 0.25%p 오르면 원리금균등 월 상환액은 4만 3,574원, 0.5%p면 8만 7,810원 늘어납니다
- 아래 계산기는 매달 같은 비율로 이자를 셈한 근사값이라 은행 상환 스케줄과 몇 원~몇천 원 다를 수 있습니다
대출 이자 계산기, 상환 방식별로 넣어 보기
대출금과 연이율, 기간, 상환 방식을 넣으면 첫 달과 마지막 달 상환액, 총이자가 나옵니다. 거치기간이 있다면 그 기간도 함께 넣어 주세요.
대출 이자 계산기 (원리금균등·원금균등·만기일시)
고정금리로 끝까지 갚는다고 가정한 근사 계산입니다. 실제 은행은 날짜별 일할 계산·우대금리·변동금리 재산정을 반영하므로 금액이 다를 수 있습니다.
| 거치기간 매달 이자 | - |
| 마지막 달 상환액 | - |
| 총이자 | - |
| 총 상환액(원금+이자) | - |
| 연이율 | 첫 달 상환액 | 늘어나는 금액 | 총이자 |
|---|---|---|---|
| - | - | 기준 | - |
| - | - | - | - |
| - | - | - | - |
월 이율 = 연이율 ÷ 12, 원 미만 반올림. 거치기간이 있으면 '첫 달'은 원금을 갚기 시작하는 첫 달입니다.
넣은 값은 이 화면에서만 계산되고 어디로도 보내지지 않습니다. · © 체크데이365 계산기, 무단 복제·배포 금지
3억 원 30년 4%, 상환 방식별 월 상환액과 총이자
주택담보대출에서 자주 보는 조건 하나로 세 방식을 나란히 놓았습니다. 차이가 생각보다 큽니다.
| 상환 방식 | 첫 달 | 마지막 달 | 총이자 |
|---|---|---|---|
| 원리금균등 | 143만 2,246원 | 143만 2,246원 | 2억 1,560만 8,519원 |
| 원금균등 | 183만 3,333원 | 83만 6,111원 | 1억 8,050만 원 |
| 만기일시 | 100만 원 | 3억 100만 원 | 3억 6,000만 원 |
| 원리금균등 + 거치 1년 | 100만 원(이자만 12개월) | 145만 7,920원 | 2억 1,935만 6,298원 |
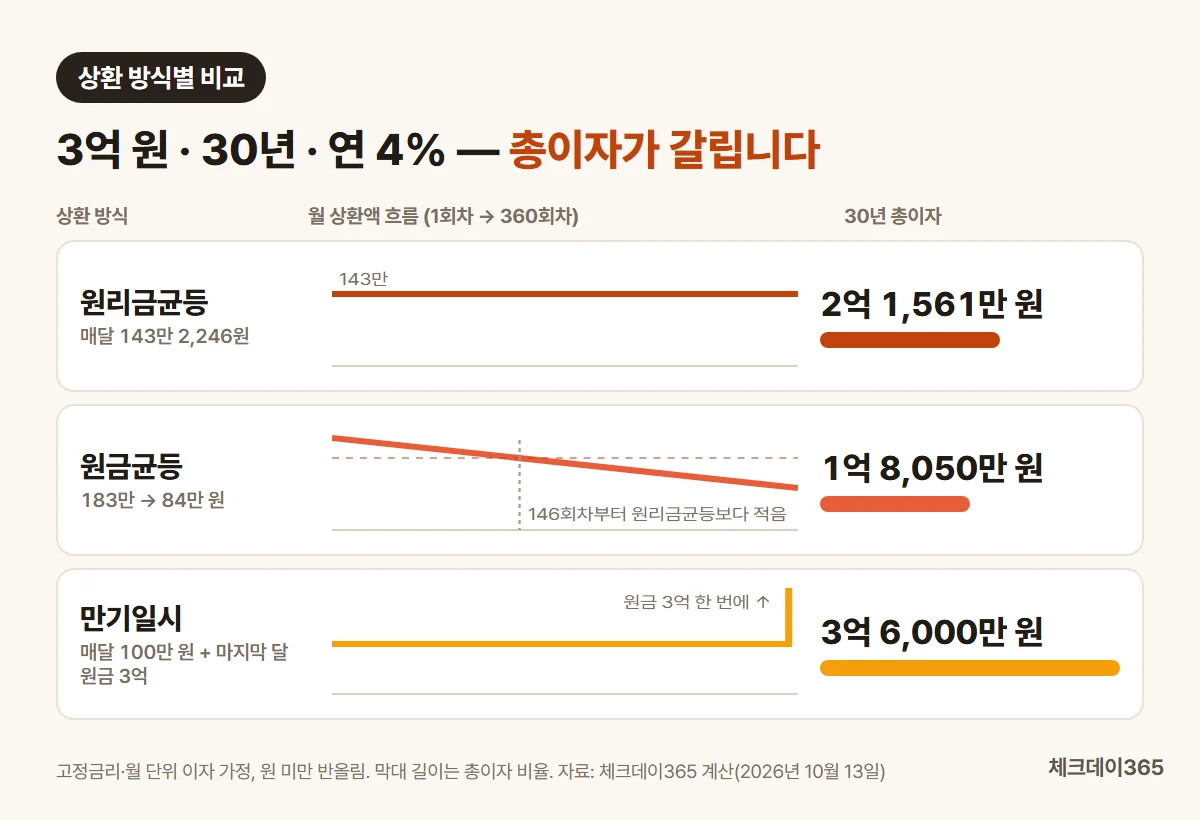
원금균등은 처음 몇 년이 가장 빠듯합니다. 원리금균등보다 적게 내기 시작하는 건 146회차, 13년째 들어서부터예요.
만기일시는 매달 내는 돈이 가장 적어 보이지만, 원금이 30년 내내 그대로 남아 있어 이자도 줄지 않습니다.
기간을 바꿔 보면 감이 더 옵니다. 같은 3억 원·4% 원리금균등이라도 20년이면 매달 181만 7,941원에 총이자 약 1억 3,631만 원, 40년이면 매달 125만 3,815원에 총이자는 약 3억 183만 원입니다.
매달 56만 원 남짓 줄이는 대가로 이자를 1억 6,000만 원 넘게 더 내는 셈입니다.
금리 0.25%p가 오르면 월 상환액은 얼마나 늘까
같은 3억 원·30년 대출을 처음부터 연 4.25%, 4.5%로 받았다고 가정해 계산했습니다.
| 연이율 | 원리금균등 월 상환액 | 원금균등 첫 달 | 원리금균등 총이자 |
|---|---|---|---|
| 4.00% | 143만 2,246원 | 183만 3,333원 | 2억 1,560만 8,519원 |
| 4.25%(+0.25%p) | 147만 5,820원(+4만 3,574원) | 189만 5,833원(+6만 2,500원) | 2억 3,129만 5,082원(+1,568만 6,563원) |
| 4.50%(+0.5%p) | 152만 56원(+8만 7,810원) | 195만 8,333원(+12만 5,000원) | 2억 4,722만 135원(+3,161만 1,616원) |
여기서 숫자 두 개가 엇갈립니다.
3억 원에 0.25%p를 곱해 12로 나누면 6만 2,500원인데, 원리금균등 월 상환액은 4만 3,574원만 늘었습니다. 첫 달 이자가 6만 2,500원 늘어나는 대신 그달 갚는 원금이 1만 8,926원 줄어든 결과입니다.
원금이 그만큼 천천히 줄어드니 30년 동안 쌓이는 이자는 1,569만 원가량 늘어납니다. 월 부담만 보고 '4만 원 남짓'으로 넘기기엔 큰 금액이에요.
변동금리 대출은 실제로는 처음이 아니라 중간에 금리가 바뀝니다. 이때는 그 시점에 남은 원금과 남은 기간으로 다시 계산하므로, 계산기의 대출금·기간 칸에 남은 원금과 남은 기간을 넣으면 비슷한 값을 볼 수 있습니다.
세 가지 상환 방식의 계산 원리
모든 방식에서 그달 이자는 '남은 원금 × 연이율 ÷ 12'로 같습니다. 달라지는 건 원금을 언제, 얼마씩 갚느냐예요.
- 원리금균등: 원금과 이자를 합친 금액이 매달 같도록 맞춥니다. 초기엔 이자 비중이 크고, 뒤로 갈수록 원금 비중이 커집니다.
- 원금균등: 원금을 기간으로 똑같이 나눠 갚습니다. 3억 원·360개월이면 매달 원금 83만 3,333원에 남은 원금의 이자가 더해집니다.
- 만기일시: 매달 이자만 내고 원금은 마지막에 한꺼번에 갚습니다.
거치기간은 이 셋 앞에 붙는 '이자만 내는 구간'입니다. 거치가 끝나면 남은 기간에 원금을 몰아서 갚기 때문에 월 상환액이 올라가고 총이자도 늘어나요.
은행 상환 스케줄은 실제 날짜 수로 이자를 일할 계산하고 원 단위를 처리하는 방식도 달라, 이 계산기와 몇 원~몇천 원 차이가 납니다. 정확한 금액은 대출 약정서의 상환 스케줄표가 기준입니다.
기준금리 3.00%와 COFIX 3.43%, 지금 금리의 위치
한국은행은 2026년 7월 16일 기준금리를 연 2.75%로, 8월 27일 3.00%로 두 차례 올렸고, 10월 22일 회의에서는 그대로 뒀습니다. 다음 통화정책방향 결정회의는 11월 26일(목)입니다.
은행 변동금리 주택담보대출이 많이 따르는 COFIX(자금조달비용지수)는 10월 15일 공시된 9월 신규취급액기준이 3.43%로, 8월(3.18%)보다 0.25%p 올랐습니다. 다음 공시는 11월 16일입니다. 대출금리는 보통 이런 기준금리에 은행별 가산금리를 더하고 우대금리를 빼서 정해져요.
변동금리는 약정에서 정한 주기마다 그 시점의 지표로 금리를 다시 정합니다. 내 대출이 언제 재산정되는지는 약정서나 은행 앱의 대출 상세에서 확인할 수 있습니다.
전세대출 이자와 월세를 견줘 보고 싶다면 전월세 전환 계산기가 함께 볼 만하고, 매달 갚는 돈이 월급에서 어느 정도인지는 월급 실수령액부터 확인하면 가늠이 쉬워요.
자주 묻는 질문
3개
Q. 거치기간을 두면 이자가 얼마나 늘어나나요?
3억 원·30년·연 4% 원리금균등에 거치 1년을 넣으면 첫 12개월은 매달 이자 100만 원만 내고, 이후 29년은 매달 145만 7,920원을 냅니다. 총이자는 거치 없이 갚을 때보다 약 375만 원 많습니다.
거치 3년이면 이후 월 상환액은 151만 5,625원, 총이자 증가는 약 1,145만 원으로 커집니다.
Q. 일찍 갚으면 중도상환수수료를 내야 하나요?
금융위원회 개편으로 2025년 1월 13일 이후 은행·저축은행·보험사 등에서 새로 맺은 대출은 자금운용 차질에 따른 기회비용, 행정·모집비용 같은 실제 비용 안에서만 중도상환수수료를 받을 수 있습니다. 수수료 자체도 금융소비자보호법상 대출일부터 3년 이내에 갚을 때만 부과할 수 있어요.
정확한 수수료율은 은행·상품마다 다르므로 각 금융협회 누리집 공시나 내 대출 약정서에서 확인해야 합니다.
Q. 대출 이자는 연말정산에서 공제되나요?
모든 대출이 되는 건 아니고, 요건을 갖춘 주택담보대출 이자 등 일부만 소득공제 대상입니다. 요건과 한도는 장기주택저당차입금 이자상환액 공제에서 따로 다룹니다.
참고 자료
공식 출처 4곳
※ 2026년 11월 4일 한국은행·은행연합회 공시와 금융위원회 보도자료 기준. 표와 계산기는 고정금리·월 단위 이자를 가정한 근사 계산이며 실제 상환액은 대출 약정과 은행 계산에 따릅니다. 특정 대출 상품이나 금융회사를 권하지 않습니다.