금 팔 때 세금은 금을 어디서 어떤 모양으로 샀느냐에 따라 0원에서 100만 원까지 벌어집니다. 1,000만 원어치를 사서 1,300만 원에 판다고 하면, KRX 금시장 계좌 안에서 판 경우는 세금이 없고 금 통장이나 국내 금 ETF는 46만 2천 원이 빠져요.
골드바는 팔 때 내는 세금이 없지만, 살 때 이미 부가가치세 100만 원을 더 냈습니다.
2026년 10월 13일 기준 · 소득세법(2026. 7. 1. 시행)·같은 법 시행령(2026. 10. 1. 시행), 조세특례제한법 제126조의7(2026. 9. 18. 시행) 원문과 한국거래소·국세청 안내 적용
금 세금, 방식별 비교표
같은 금값을 따라가도 법에서 보는 이름이 다릅니다. 실물 금, 거래소 현물, 파생결합증권, 펀드, 해외 주식으로 나뉘고 세금도 그 이름을 따라가요.
| 방식 | 살 때 | 팔 때(차익) | 금융소득 2천만 원 합산 |
|---|---|---|---|
| 골드바·금은방(실물) | 부가가치세 10% | 개인이 가끔 팔면 과세 대상 아님 | 해당 없음 |
| KRX 금시장(증권사 계좌) | 부가가치세 면제 | 비과세 | 해당 없음 |
| KRX 금시장에서 실물 인출 | 인출할 때 부가가치세 10% | 비과세 | 해당 없음 |
| 금 통장(골드뱅킹) | 없음 | 배당소득세 15.4% | 합산 |
| 국내 상장 금 ETF | 없음 | 배당소득세 15.4% | 합산 |
| 해외 상장 금 ETF | 없음 | 250만 원 공제 뒤 양도소득세 22% | 합산 안 함(따로 신고) |
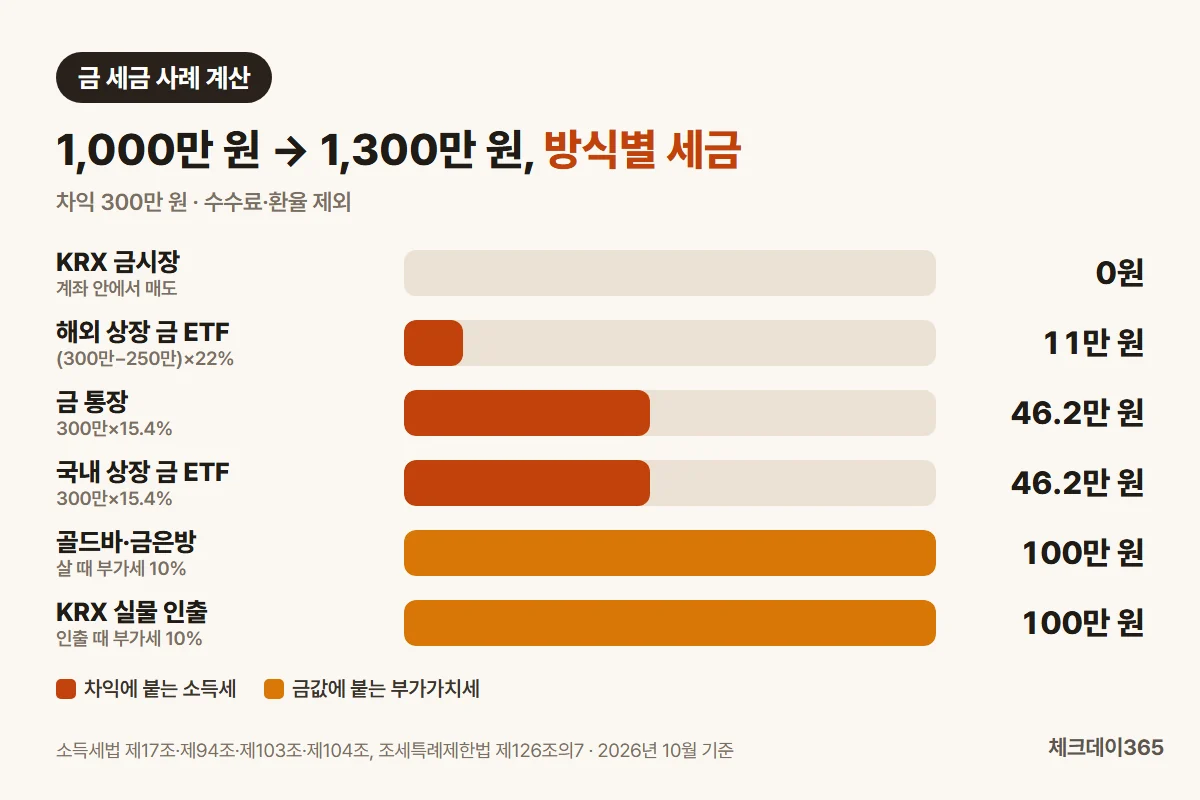
1,000만 원어치 사서 1,300만 원에 팔면
차익 300만 원을 놓고 방식별로 세금을 계산해 봤습니다. 수수료와 환율 변동은 빼고, 해외 ETF는 그해 다른 해외 주식 거래가 없다고 가정했어요.
| 방식 | 세금 계산 | 세금 | 남는 차익 |
|---|---|---|---|
| KRX 금시장(계좌 안 매도) | 비과세 | 0원 | 300만 원 |
| 해외 상장 금 ETF | (300만 − 250만) × 22% | 11만 원 | 289만 원 |
| 금 통장 | 300만 × 15.4% | 46만 2,000원 | 253만 8,000원 |
| 국내 상장 금 ETF | 300만 × 15.4% | 46만 2,000원 | 253만 8,000원 |
| 골드바·금은방 | 살 때 1,000만 × 10% | 100만 원 | 200만 원 |
| KRX에서 실물 인출 뒤 판매 | 인출 때 1,000만 × 10% | 100만 원 | 200만 원 |
이 사례에서는 해외 ETF가 국내 ETF보다 세금이 적습니다. 250만 원 공제 덕분인데, 차익이 약 833만 원을 넘으면 순서가 뒤집혀요.
공제 250만 원은 그해 해외 주식과 국내 대주주 주식 양도차익까지 합쳐 한 번만 받는다는 점도 같이 봐야 합니다.
골드바는 팔 때가 아니라 살 때 10%
소득세는 법에 적힌 소득에만 매깁니다. 양도소득을 정한 소득세법 제94조에는 부동산, 주식, 파생상품 등이 있을 뿐 금 실물은 없고, 기타소득 목록인 제21조에도 없어요.
그래서 개인이 갖고 있던 골드바나 금반지를 금은방에 팔아 차익이 생겨도 소득세 신고 대상이 아닙니다.
대신 금은방이나 은행에서 골드바를 살 때 금값에 부가가치세 10%가 붙고, 개인은 이 돈을 돌려받지 못합니다. 다시 팔 때 금은방은 부가세를 얹어 주지 않으니 금값이 10%는 올라야 겨우 본전입니다.
사고팔기를 사업처럼 계속 되풀이하면 사업소득으로 볼 여지가 있으니, 그 정도라면 세무서에 먼저 물어보세요.
KRX 금시장, 계좌 안에 두면 세금 0원
한국거래소가 2014년에 연 금 현물시장입니다. 증권사 계좌로 순도 99.99% 금을 1g 단위로 사고팔고, 금은 한국예탁결제원이 보관해요.
조세특례제한법 제126조의7은 이 시장에서 거래되는 금에 부가가치세를 면제합니다. 매매차익은 배당소득이나 양도소득 어디에도 해당하지 않아 한국거래소도 비과세로 안내합니다.
실물로 찾을 때는 달라집니다. 인출하는 순간 재화를 공급받은 것으로 보아 부가가치세 10%를 내는데, 기준은 그날 시세가 아니라 그동안 산 금의 평균 단가입니다(같은 법 시행령 제121조의7).
금 통장·국내 금 ETF는 15.4%, 2천만 원 합산에 주의
은행 금 통장은 파생결합증권으로 팔리는 상품이라, 팔 때 차익에서 배당소득세 15.4%(소득세 14% + 지방소득세 1.4%)를 떼고 줍니다. 한국거래소의 금 투자 상품 비교표도 골드뱅킹은 매매차익에 15.4%가 붙는다고 적고 있습니다. 국내 상장 금 ETF도 펀드 이익으로 보아 같은 15.4%예요.
국내 금 ETF는 실제 매매차익과 과세표준기준가격 상승분 가운데 적은 쪽에 세금을 매깁니다. 증권사가 알아서 떼니 따로 계산할 일은 드물어요.
문제는 합산입니다. 이 두 가지 차익은 예금 이자, 주식 배당과 합쳐 한 해 금융소득이 2천만 원을 넘으면 다음 해 5월에 다른 소득과 합산해 종합소득세를 다시 계산합니다(소득세법 제14조).
받을 때 떼는 세금으로 끝나는 복권 당첨금 세금과 다른 점입니다. 금융소득이 늘면 건강보험 피부양자 소득 요건에 영향이 없는지도 함께 확인해 보세요.
해외 상장 금 ETF는 250만 원 공제 뒤 22%
미국 등 해외 거래소에 상장된 금 ETF는 해외 주식과 같은 양도소득으로 봅니다. 1년치 차익에서 250만 원을 빼고 20%, 지방소득세 2%를 더해 22%예요.
증권사가 떼어 주지 않으니 다음 해 5월에 직접 신고해야 합니다. 대신 금융소득 2천만 원 계산에는 들어가지 않고, 같은 해 해외 주식 손실과 서로 상계됩니다.
자주 묻는 질문
2개
Q. 금 통장은 대법원에서 비과세 판결이 나지 않았나요?
2016년 10월 대법원은 2010년까지의 금 통장 이익을 당시 법령으로는 배당소득으로 볼 수 없다고 판결했습니다(2015두1212). 법에 금 통장을 가리키는 조문이 따로 없어, '수익분배 성격이 있는 유사 소득' 규정에 넣을 수 있느냐가 쟁점이었습니다.
이듬해 2017년 12월 소득세법이 바뀌면서 제17조 제1항 제5호의2에 '파생결합증권으로부터의 이익'이 배당소득으로 직접 들어갔고, 2018년 1월 이후 받는 이익부터 적용됐어요. 지금 은행들이 안내하는 15.4% 원천징수도 이 조문에 따른 배당소득 과세입니다.
Q. 금 통장에서 손해를 보면 세금은요?
차익이 없으면 뗄 배당소득세도 없습니다. 다만 금 통장이나 국내 금 ETF의 손실을 다른 금융상품 이익과 상계해 주지는 않아요. 손익 상계는 해외 ETF 같은 양도소득 쪽 이야기입니다.
운영자 한마디
처음엔 금 통장 15.4%를 당연하게 적었다가, 2016년 대법원 판결 기사를 보고 한참 법령을 다시 뒤졌습니다. 소득세법 연혁에서 2017년 말에 파생결합증권 조문이 새로 생긴 것을 찾고서야 표를 확정했어요. KRX 실물 인출 부가세가 그날 시세가 아니라 평균 매수 단가 기준이라는 것도 시행령을 읽다 처음 알았습니다.
참고 자료
공식 출처 6곳
※ 2026년 10월 13일 소득세법·조세특례제한법 원문과 한국거래소·국세청 안내 기준. 거주자 개인이 투자 목적으로 한두 번 사고판 경우를 가정했고, 거래 수수료·환율·은행 매매 기준가 차이는 넣지 않았습니다. 이 글은 세금 구조 설명이며 특정 금 상품이나 투자 방법을 권하지 않습니다.