지난해 연봉이 10% 올라 월 300만 원에서 330만 원이 된 직장인이 있다고 해 보겠습니다. 다음 해 4월 급여명세서를 열면 건강보험료 칸에 평소의 두 배가 넘는 금액이 찍혀 있습니다. 새 월 보험료 134,210원에 정산액 146,280원이 더해져 28만 원이 넘게 빠진 것이에요. 실수가 아니라 '건강보험료 정산'입니다.
2026년 10월 2일 기준 · 국민건강보험공단 「2025년도 귀속 직장가입자 건강·장기요양보험료 연말정산 업무처리요령」(2026. 1.), 공단 보도자료 「정산보험료 분할납부 기준 완화」(2026. 9. 30.), 2026년 건강보험료율 7.19%·장기요양보험료율 0.9448%(건강보험료의 13.14%) 적용
330만 원이 된 해, 4월 명세서에 생기는 일
이 사람은 1년 내내 보수월액 300만 원 기준으로 건강보험과 장기요양을 합쳐 매달 122,020원을 냈습니다. 실제 보수로 다시 계산하면 134,210원이어야 했으니 한 달 12,190원, 12개월이면 146,280원이 모자랐습니다.
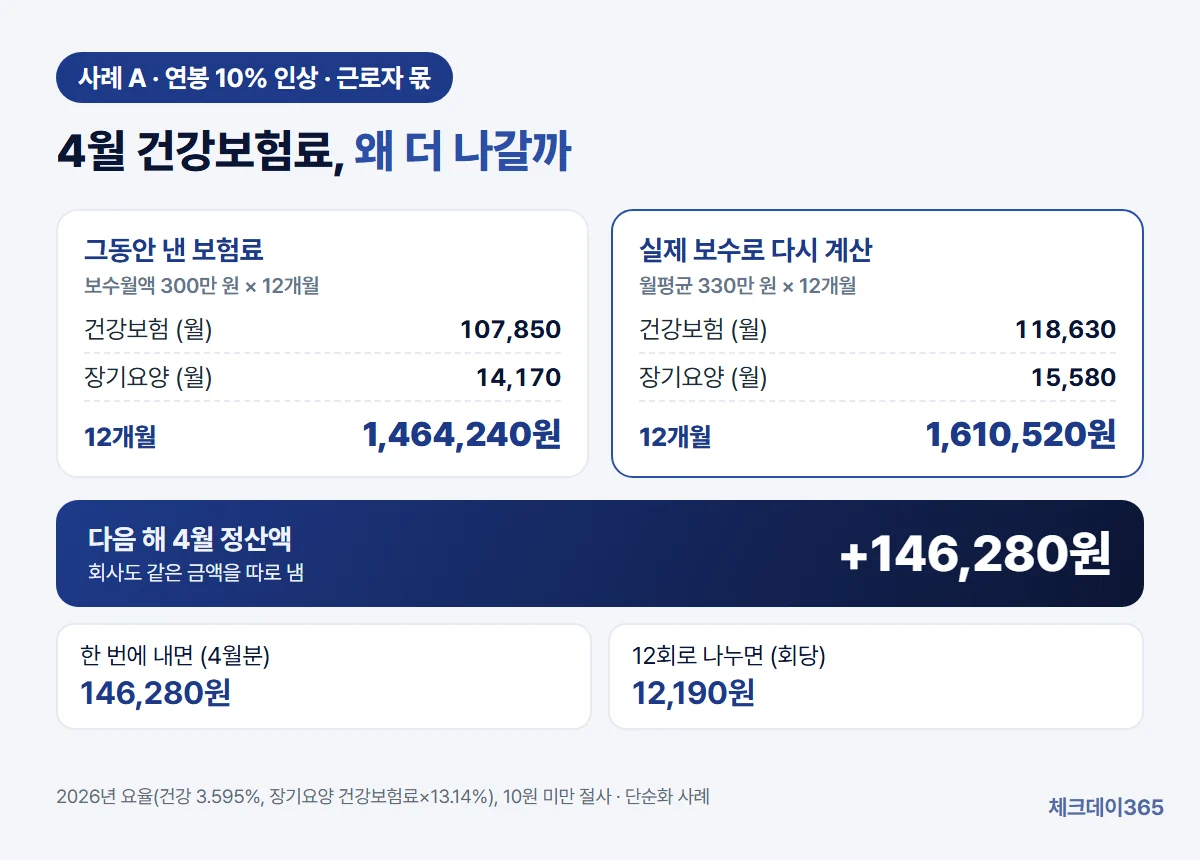
4월부터는 월 보험료 자체도 134,210원으로 올라가고, 그 위에 정산액이 한꺼번에 붙습니다. 회사도 같은 금액을 따로 냅니다. 정산액을 12회로 나누면 1년 동안 매달 24,380원, 그러니까 월 보험료 인상분 12,190원과 분할액 12,190원이 이전보다 더 빠지는 셈입니다.
총액이 늘어난 건 아닙니다. 지난 1년 동안 덜 낸 몫을 이제 맞추는 것뿐입니다.
4월 정산의 구조
직장인의 월 건강보험료는 보수월액에 7.19%를 곱해 회사와 반씩 냅니다. 그런데 이 보수월액은 그해 월급이 아니라 전년도 보수를 근거로 정해 둔 값입니다. 그래서 실제 보수가 확정된 다음 해 4월에 차액을 맞추고, 같은 4월부터 새 보수월액이 적용돼 다음 해 3월까지 월 보험료도 바뀝니다.
2025년 귀속분부터는 회사가 국세청에 낸 간이지급명세서 자료가 공단으로 넘어가 정산에 쓰입니다. 정산 결과는 4월분 보험료에 붙어 고지되고, 납부 기한은 5월 10일입니다. 휴일이면 다음 영업일로 넘어가 2026년에는 5월 11일이었습니다. 공제 없이 보수 총액만으로 계산한다는 점에서 1~2월 소득세 연말정산과는 별개 제도예요.
2026년 4월에는 직장가입자 1,671만 명 가운데 1,035만 명이 1인당 평균 21만 9천 원을 더 냈고, 355만 명은 평균 11만 5천 원을 돌려받았습니다. 이 21만 9천 원이 회사 몫까지 합친 금액인지 발표에는 적혀 있지 않아서 거꾸로 계산해 봤습니다. 회사가 같은 금액을 낸다고 보고 두 배로 잡은 뒤 추가분에서 환급분을 빼면 약 3조 7천억 원으로, 발표된 총 정산 금액 3조 7,064억 원과 거의 맞습니다. 근로자 한 사람 몫으로 보는 게 자연스럽지만 공단 설명으로 확인한 것은 아니어서 추정으로만 적어 둡니다.
성과급, 소폭 인상, 감액까지 네 가지 사례
2026년 내내 보수월액 300만 원으로 보험료를 냈다고 두고, 실제 월평균 보수만 바꿔 2027년 4월 정산액을 계산했습니다. 근로자 몫만 셌습니다.
| 사례 | 실제 월평균 보수 | 월 보험료 차이 | 정산액(12개월) | 12회 분할 시 1회 |
|---|---|---|---|---|
| A. 연봉 10% 인상 | 330만 원 | +12,190원 | 146,280원 추가 | 12,190원 |
| B. 연말 성과급 600만 원 | 350만 원 | +20,330원 | 243,960원 추가 | 20,330원 |
| C. 수당 소폭 증가 | 310만 원 | +4,060원 | 48,720원 추가 | 4,060원 |
| D. 수당 감소 | 280만 원 | −8,140원 | 97,680원 환급 | - |
B는 기본급이 그대로인데도 정산액이 가장 큽니다. 연말 성과급 600만 원이 1년 보수에 들어가 월평균이 350만 원으로 올라갔기 때문이에요.
10,080원만 넘으면 12회로 나눌 수 있습니다
정산보험료는 원래 한 번에 고지됩니다. 2026년 9월까지는 정산액이 그달 본인 보험료 이상일 때만 최대 12회로 나눌 수 있었습니다. 표의 C처럼 48,720원이면 월 보험료보다 적어서 한 번에 내야 했습니다.
국민건강보험공단은 2026년 10월 1일부터 이 기준을 낮췄습니다. 정산보험료가 최저 보험료인 2026년 가입자 부담분 10,080원 이상이면 최대 12회까지 나눠 낼 수 있고, 2027년 4월에 고지되는 2026년 귀속 정산분에도 적용됩니다. 이제는 C도 나눠 낼 수 있습니다.
신청은 근로자가 아니라 사업장 대표자가 EDI, 팩스, 우편, 방문으로 하고, 기한은 그달 보험료 납부 기한까지입니다. 자동이체 사업장은 그보다 2영업일 앞서 마감됩니다. 나눠 내고 싶다면 4월 초에 급여 담당자에게 미리 말해 두세요.
보수가 줄었거나 회사를 옮겼다면?
D처럼 보수가 줄었다면 공단이 더 걷은 보험료를 회사에 돌려주고, 회사가 근로자 몫을 직원과 정산합니다(국민건강보험법 시행령 제39조). 4~5월 명세서에 반영이 보이지 않으면 급여 담당자에게 확인해 보세요.
퇴사자는 4월 정산 대상이 아닙니다. 회사가 자격상실 신고를 하면서 그해 보수총액과 근무월수를 적어 내고, 그때 퇴직정산이 이뤄집니다. 연도 중에 이직했다면 이전 회사분은 퇴직정산, 지금 회사분은 4월 정산으로 나뉩니다. 4대보험 전체 요율과 회사 부담분은 4대보험 요율 글에 모아 두었습니다.
자주 묻는 질문
Q. 12월에 입사했는데 다음 해 4월 정산 대상인가요?
12월 보험료가 부과됐는지가 기준입니다. 2025년 귀속 정산에서는 2025년 12월 2일 이후 입사해 12월 보험료가 없던 사람은 제외됐습니다. 12월 1일 입사처럼 그달 보험료가 부과됐다면 대상입니다.
Q. 정산액을 미리 줄일 방법이 있나요?
보수가 크게 바뀌었을 때 회사가 보수월액 변경 신청을 하면 그때부터 월 보험료가 바뀌어 4월에 몰리는 금액이 줄어듭니다. 국민연금은 이런 4월 정산이 없고 매년 7월에 기준소득월액이 바뀌는데, 그 구조는 국민연금 보험료 계산에서 다룹니다.
4월 명세서가 낯설게 느껴진다면 건강보험료 칸을 둘로 나눠 보면 됩니다. 새 월 보험료와 지난해 정산액, 이 두 줄만 구분해도 나머지 공제가 얼마인지는 월급 실수령액 계산으로 쉽게 맞춰집니다.
운영자 한마디
올해 4월에 직장인 1,671만 명 중 1,035만 명이 평균 21만 9천 원을 더 냈다는 숫자를 보고 '다들 겪는 일이구나' 싶었어요. 10월부터 바뀐 분할 납부 기준은 처음엔 기사로만 확인했는데, 9월 30일 공단 보도자료 원문을 찾은 뒤 본문을 확정된 내용으로 고쳤습니다.
참고 자료
- 국민건강보험공단 보도자료 — 직장가입자 정산보험료 분할납부 기준 대폭 완화(2026. 9. 30.)
- 국가법령정보센터 — 국민건강보험법 시행령 제39조(보수월액보험료의 정산 및 분할납부)
- 보건복지부 — 2027년도 건강보험료율 7.19% 동결(2026. 9. 8.)
- 보건복지부 — 2026년도 장기요양보험료율 0.9448%
- 찾기쉬운 생활법령정보 — 직장가입자 건강보험료의 산정 및 납부
※ 2026년 10월 2일 국민건강보험공단 연말정산 업무처리요령(2026. 1.)·분할납부 기준 완화 보도자료(2026. 9. 30.)와 2026년 보험료율 기준. 사례는 1년간 보수월액이 같았다고 단순화한 계산이며, 실제 정산액은 공단 고지서를 따릅니다.