퇴직금 중간정산은 근로자퇴직급여 보장법 시행령 제3조에 적힌 9가지 사유가 있을 때만 받을 수 있습니다.
무주택자의 주택 구입과 전세금, 6개월 이상 요양 의료비, 최근 5년 안의 파산·개인회생, 임금피크제와 근로시간 단축, 재난 피해가 전부라서, 생활비가 급하거나 대출을 먼저 갚고 싶다는 이유로는 중간정산이 되지 않아요.
2026년 10월 4일 기준 · 근로자퇴직급여 보장법(2026. 7. 1. 시행) 제8조·제22조, 같은 법 시행령(2026. 3. 24. 시행) 제3조·제14조, 소득세법 시행령(2026. 10. 1. 시행) 제43조·제105조 원문 적용
중간정산 사유 9가지 체크리스트
아래 표에서 하나라도 맞으면 회사에 중간정산을 요구할 수 있습니다. 오른쪽 칸의 조건까지 맞아야 한다는 점이 중요해요.
| 사유 | 함께 맞아야 하는 조건 |
|---|---|
| ① 주택 구입 | 무주택자가 본인 명의로 사는 경우 |
| ② 전세금·임차보증금 | 무주택자, 주거 목적, 한 회사에 다니는 동안 1회 |
| ③ 6개월 이상 요양 | 본인·배우자·부양가족의 질병이나 부상, 의료비가 본인 연간 임금총액의 12.5% 초과 |
| ④ 파산선고 | 신청일부터 거꾸로 5년 안에 받은 경우 |
| ⑤ 개인회생절차 개시 결정 | 신청일부터 거꾸로 5년 안에 받은 경우 |
| ⑥ 임금피크제 | 정년을 늘리거나 보장하는 조건으로 나이·근속·임금액 기준으로 임금을 줄이는 제도 시행 |
| ⑦ 근로시간 단축(합의) | 하루 1시간 또는 주 5시간 이상 줄이고, 줄어든 시간으로 3개월 이상 계속 일하기로 한 경우 |
| ⑧ 법정 근로시간 단축 | 근로기준법 개정(법률 제15513호)으로 근로시간이 줄어 퇴직금이 감소하는 경우 |
| ⑨ 재난 피해 | 고용노동부 장관이 고시하는 사유에 해당하는 경우 |
목록을 옮기다가 한 번 멈칫한 부분이 있는데, 퇴직연금을 담보로 대출받을 수 있는 사유(시행령 제2조)에는 대학 등록금과 혼례비, 장례비가 들어 있지만 중간정산 사유에는 없습니다.
두 목록이 비슷해 보여도 같은 목록이 아니에요.
요양 의료비는 연봉의 12.5%를 넘어야
질병이나 부상으로 받는 중간정산은 6개월 이상 요양이 필요해야 하고, 근로자가 부담한 의료비가 본인 연간 임금총액의 1,000분의 125(12.5%)를 넘어야 합니다.
연간 임금총액이 4,000만 원이면 의료비 500만 원을 넘게 낸 경우부터이고, 의료비 범위는 연말정산 의료비 세액공제와 같은 소득세법 시행령 제118조의5 기준을 씁니다.
전세금 사유는 한 회사에 다니는 동안 한 번뿐이라, 같은 회사에서 전세를 옮기며 두 번째 중간정산을 받을 수는 없어요.
파산과 개인회생은 중간정산을 신청하는 날부터 거꾸로 5년 안에 결정을 받은 경우만 해당합니다.
임금피크제와 근로시간 단축이 들어간 이유
퇴직금은 퇴직 직전 평균임금에 근속연수를 곱해 계산하니까, 임금피크제나 근로시간 단축으로 마지막 몇 년의 임금이 줄면 그동안 높은 임금을 받던 기간의 퇴직금까지 함께 깎입니다.
그래서 임금이 줄기 전에 그때까지의 퇴직금을 먼저 정산해 둘 수 있게 한 거예요.
회사에도 의무가 있습니다. 이런 제도를 시행하려는 사용자는 퇴직급여가 줄 수 있다는 사실을 근로자에게 미리 알리고, 근로자대표와 협의해 DC형 전환이나 산정 기준 개선 같은 조치를 해야 합니다(법 제32조 제5항).
중간정산 뒤 근속은 처음부터, 퇴직금 1,000만 원 차이
중간정산을 받으면 그 시점부터 계속근로기간을 새로 셉니다(법 제8조 제2항).
세금도 같이 움직이는데, 세법은 중간정산 받은 날 퇴직한 것으로 보고 퇴직소득세를 떼며(소득세법 시행령 제43조 제2항) 다음 퇴직 때 근속연수는 중간정산일 다음 날부터 셉니다(제105조).
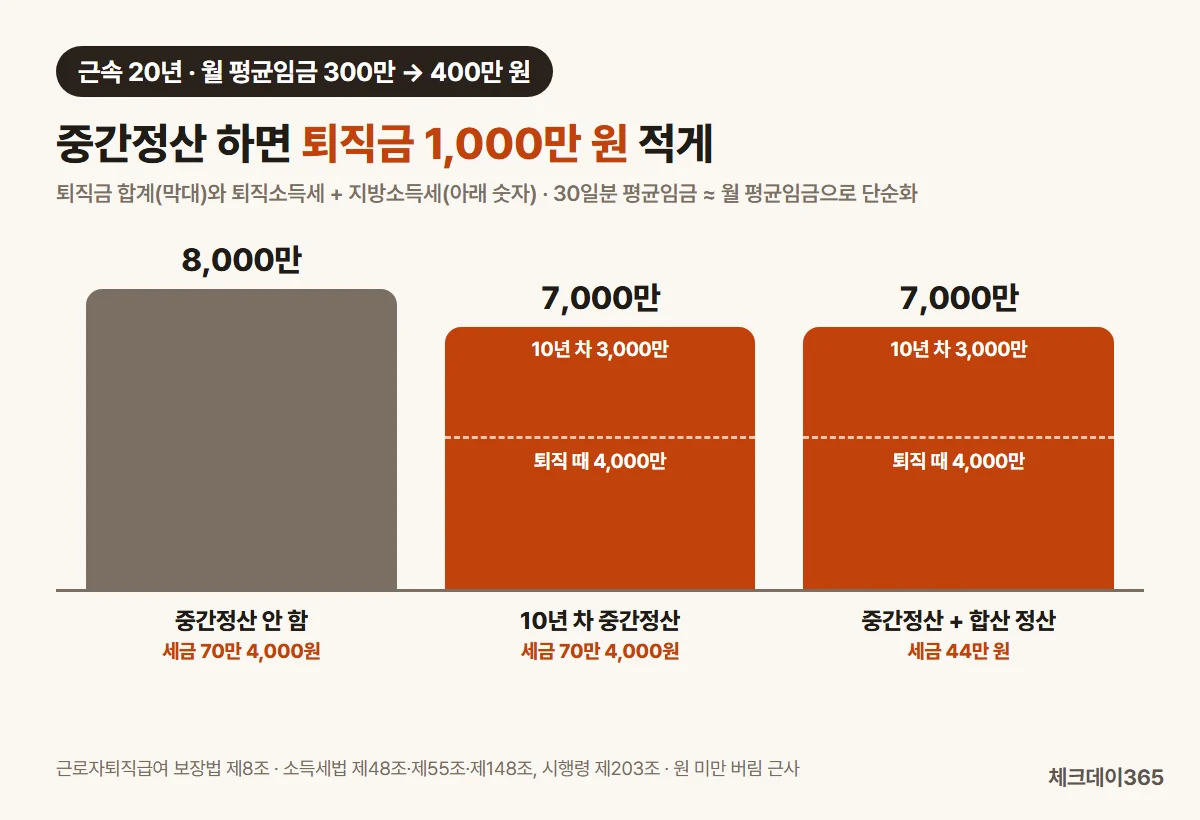
입사 10년 차 월 평균임금 300만 원일 때 중간정산을 받고, 다시 10년 뒤 월 평균임금 400만 원으로 퇴직한 경우를 계산해 봤습니다.
| 구분 | 중간정산 안 함 | 10년 차 중간정산 | 중간정산 + 퇴직 때 합산 정산 |
|---|---|---|---|
| 퇴직금 합계 | 8,000만 원 | 7,000만 원(3,000만 + 4,000만) | 7,000만 원 |
| 세금 합계 | 70만 4,000원 | 70만 4,000원(22만 + 48만 4,000) | 44만 원 |
| 세후 합계 | 7,929만 6,000원 | 6,929만 6,000원 | 6,956만 원 |
퇴직금 차이 1,000만 원은 앞 10년분을 300만 원 기준으로 이미 정산해 버렸기 때문에 생깁니다. 임금이 오르는 회사라면 중간정산은 그만큼 퇴직금 합계를 줄이게 돼요.
세금은 이 사례에서 두 경우가 우연히 70만 4,000원으로 같았습니다.
같은 회사에서 최종 퇴직할 때 중간정산 원천징수영수증을 내면 두 퇴직금을 합쳐 근속 20년으로 다시 계산할 수 있고(소득세법 제148조 제1항), 그러면 44만 원으로 줄어요.
대신 중간정산 3,000만 원은 10년 일찍 손에 쥔 돈이라, 그 돈으로 집을 산 효과 같은 건 이 표에 들어 있지 않아요.
DC형 중도인출과 다른 점
중간정산은 퇴직연금에 가입하지 않은 퇴직금제도 회사의 제도입니다. DC형 퇴직연금에 가입했다면 같은 상황에서 '중도인출'을 쓰는데, 이름은 비슷해도 조건이 꽤 다릅니다.
| 구분 | 퇴직금 중간정산 | DC형 중도인출 |
|---|---|---|
| 해당 제도 | 퇴직금제도 | 확정기여형(DC) 퇴직연금 |
| 조문 표현 | 근로자가 요구하면 회사가 '지급할 수 있다' | 가입자가 '중도인출할 수 있다' |
| 사유 | 9가지(임금피크제·근로시간 단축 포함) | 주택 구입, 전세(1회), 요양 의료비, 파산·회생, 재난, 담보대출 상환 |
| 꺼내는 돈 | 그때까지 근속기간 전체의 퇴직금 | 적립금에서 인출(담보대출 상환은 원리금 이하) |
| 그 뒤 | 계속근로기간을 새로 셈 | 남은 적립금에 회사 부담금이 계속 쌓임 |
가장 큰 차이는 임금피크제와 근로시간 단축인데, 이 둘은 중간정산 사유이지만 DC형 중도인출 사유에는 없습니다.
DC형은 회사가 해마다 연간 임금총액의 12분의 1 이상을 넣어 두는 구조라, 나중에 임금이 줄어도 이미 쌓인 적립금을 다시 계산하지 않기 때문이에요.
DB형만 있는 회사라면 중간정산도 중도인출도 없고 담보 대출만 가능합니다. 제도별 차이는 DB형·DC형 퇴직연금 차이에 따로 정리해 두었어요.
자주 묻는 질문
2개
Q. 사유가 있으면 회사는 꼭 중간정산을 해 줘야 하나요?
법 제8조 제2항은 근로자가 요구하면 회사가 미리 정산해 '지급할 수 있다'고만 적고 있어서, 회사 규정과 사정에 따라 받아들여지지 않을 수 있어요.
반대로 사유가 없으면 회사가 원해도 중간정산을 할 수 없습니다.
Q. 중간정산을 받았는데 나중에 퇴직금은 어떻게 계산하나요?
중간정산 다음 날을 입사일처럼 넣고 계산하면 되고, 평균임금은 최종 퇴직 직전 3개월 기준입니다.
퇴직금 계산기에 날짜를 그렇게 넣고, 세금은 퇴직소득세 계산에서 같은 방식으로 확인할 수 있습니다.
중간정산을 고민 중이라면 사유 표보다 앞으로의 임금 흐름을 먼저 떠올려 보세요. 임금이 계속 오를 예정인지, 곧 줄어들 예정인지에 따라 같은 중간정산도 결과가 반대로 나옵니다.
운영자 한마디
시행령 제3조에는 주택과 의료비 말고도 임금피크제와 근로시간 단축처럼 임금이 줄어드는 경우가 세 줄이나 들어 있습니다. 사례 계산의 세금이 두 경우 모두 70만 4,000원으로 같은 건 단계마다 다시 맞춰 확인한 값이에요.
참고 자료
공식 출처 5곳
※ 2026년 10월 4일 근로자퇴직급여 보장법·같은 법 시행령·소득세법·같은 법 시행령 원문 기준. 사례 금액은 30일분 평균임금을 월 평균임금과 같다고 단순화한 가정이며, 실제 퇴직금과 세액은 회사의 퇴직금 산정 내역과 원천징수영수증으로 확인하세요.