퇴직금 3,000만 원을 근속 10년 만에 받으면 퇴직소득세는 20만 원, 지방소득세 2만 원을 더해 22만 원입니다. 퇴직금의 0.73%예요. 같은 3,000만 원이라도 근속 5년이면 85만 2,500원으로 네 배 가까이 늘어납니다. 퇴직소득세는 금액보다 '몇 년 일했나'가 더 크게 좌우하는 세금입니다.
2026년 10월 2일 기준 · 소득세법(2026. 1. 1. 시행) 제48조·제55조, 소득세법 시행령 제105조 원문 적용
핵심 요약
- 순서: 근속연수공제 → 12배 환산(환산급여) → 환산급여공제 → 기본세율 → 근속연수/12 곱하기
- 근속연수는 1년 미만 끝수를 1년으로 올려 셉니다(10년 1일이면 11년)
- 지방소득세는 퇴직소득세의 10%가 따로 붙습니다
- 퇴직금이 IRP로 들어가면 세금을 떼지 않고 미뤄 두었다가, 꺼낼 때 냅니다
퇴직소득세 계산 순서 5단계
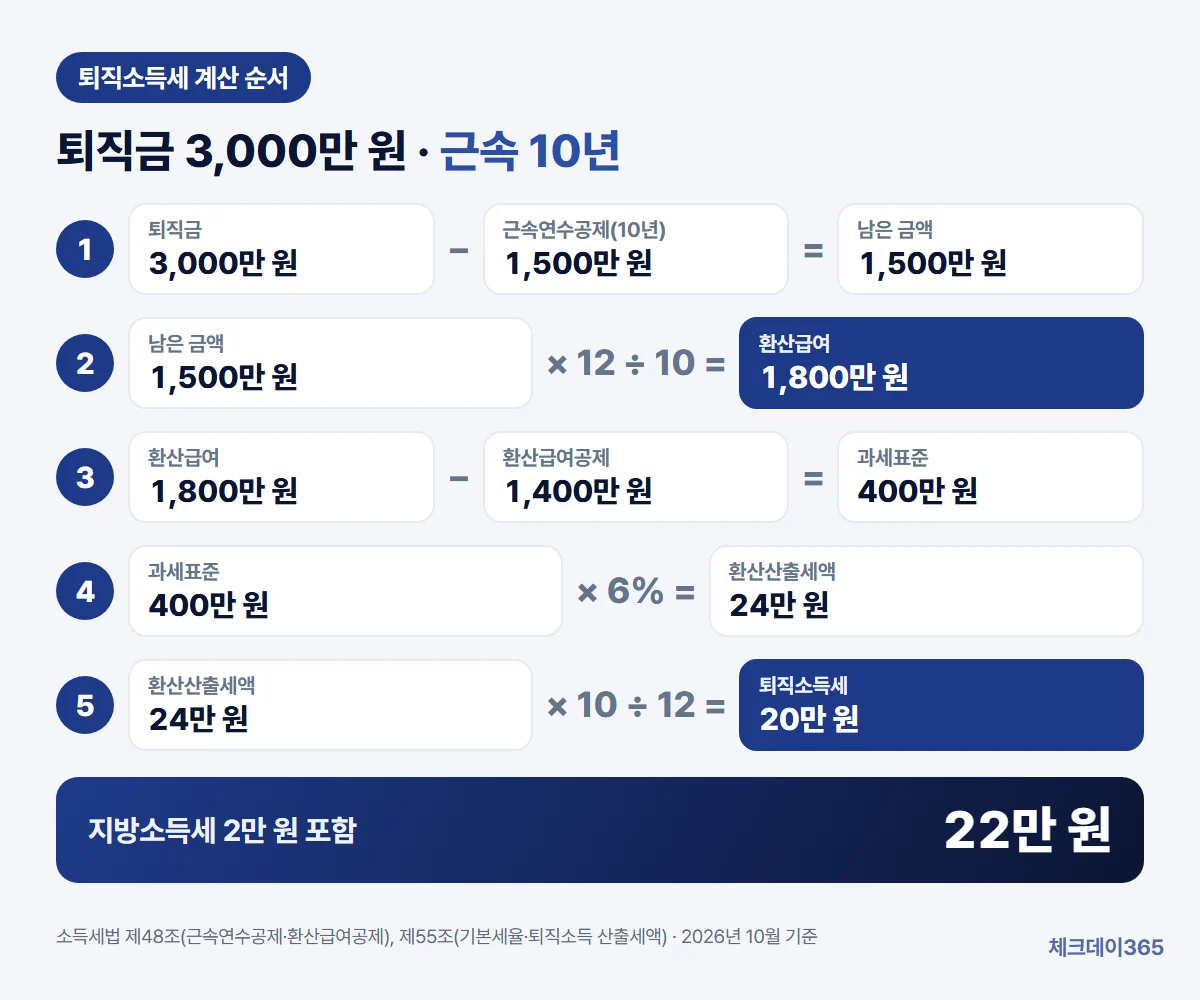
소득세법 제48조와 제55조 제2항이 정한 순서를 퇴직금 3,000만 원, 근속 10년에 그대로 대입하면 아래처럼 됩니다.
| 단계 | 계산 | 예시 금액 |
|---|---|---|
| ① 근속연수공제 | 근속 10년: 500만 원 + 200만 원 × 5 | 1,500만 원 |
| ② 환산급여 | (3,000만 − 1,500만) × 12 ÷ 10 | 1,800만 원 |
| ③ 환산급여공제 | 800만 원 + (1,800만 − 800만) × 60% | 1,400만 원 |
| ④ 환산산출세액 | 과세표준 400만 원 × 6% | 24만 원 |
| ⑤ 퇴직소득세 | 24만 원 × 10 ÷ 12 | 20만 원 |
처음 보면 ②에서 12를 곱하고 ⑤에서 다시 12로 나누는 게 이상해 보입니다. 이유는 아래 별도 소제목에서 설명할게요.
내 퇴직소득세 계산기
퇴직금(세전)과 입사일, 마지막 근무일을 넣으면 근속연수와 단계별 금액이 함께 나옵니다. 퇴직금 금액은 퇴직금 계산기에서 먼저 구해 오면 편합니다.
퇴직소득세 계산기 (소득세법 제48조·제55조)
일반 근로자의 퇴직금 기준입니다. 임원 퇴직금 한도, 중간정산 합산, 근속에서 빼야 하는 기간이 있으면 홈택스 '퇴직소득 세액계산'으로 확인해 주세요.
| 근속연수 | - |
| ① 근속연수공제 | - |
| ② 환산급여 | - |
| ③ 환산급여공제 | - |
| 과세표준 | - |
| ④ 환산산출세액 | - |
| ⑤ 퇴직소득세 | - |
| 지방소득세(10%) | - |
| 실효세율(퇴직금 대비) | - |
| IRP에서 연금으로 받으면(10년 차까지, 70%) | - |
단계마다 원 미만을 버린 근사값이라 원천징수영수증과 몇 원~몇십 원 차이가 날 수 있습니다.
넣은 값은 이 화면에서만 계산되고 어디에도 저장되지 않습니다. · © 체크데이365 계산기, 무단 복제·배포 금지
근속연수공제와 환산급여공제 표
공제는 두 번 들어갑니다. 먼저 근속연수에 따라 정해진 금액을 빼고, 12배로 늘린 환산급여에서 다시 구간별 공제를 뺍니다. 두 표 모두 소득세법 제48조에 그대로 실려 있습니다.
| 근속연수 | 근속연수공제 |
|---|---|
| 5년 이하 | 100만 원 × 근속연수 |
| 5년 초과 10년 이하 | 500만 원 + 200만 원 × (근속연수 − 5) |
| 10년 초과 20년 이하 | 1,500만 원 + 250만 원 × (근속연수 − 10) |
| 20년 초과 | 4,000만 원 + 300만 원 × (근속연수 − 20) |
| 환산급여 | 환산급여공제 |
|---|---|
| 800만 원 이하 | 전액 |
| 800만 원 초과 7,000만 원 이하 | 800만 원 + 초과분의 60% |
| 7,000만 원 초과 1억 원 이하 | 4,520만 원 + 초과분의 55% |
| 1억 원 초과 3억 원 이하 | 6,170만 원 + 초과분의 45% |
| 3억 원 초과 | 1억 5,170만 원 + 초과분의 35% |
근속연수는 일을 시작한 날부터 퇴직한 날까지로 세고, 1년이 안 되는 끝수는 1년으로 올립니다. 10년하고 하루를 더 다녔다면 11년이 되어 근속연수공제가 250만 원 늘어나요. 퇴직금 중간정산을 받은 적이 있으면 그 다음 날부터 다시 셉니다(시행령 제105조).
같은 5,000만 원, 근속 20년이면 세금 0원
표를 채우다 보니 퇴직금 5,000만 원이 근속 20년이면 세금이 0원으로 나와서 계산을 다시 해 봤습니다. 근속연수공제만 4,000만 원이고, 남은 1,000만 원을 12배 해 20으로 나눈 환산급여 600만 원은 800만 원 이하라 전액 공제됩니다. 같은 돈을 5년 만에 받으면 235만 8,125원이에요.
| 퇴직금 | 근속 3년 | 5년 | 10년 | 20년 | 30년 |
|---|---|---|---|---|---|
| 1,000만 원 | 13만 2,000원 | 4만 4,000원 | 0원 | 0원 | 0원 |
| 3,000만 원 | 141만 4,875원 | 85만 2,500원 | 22만 원 | 0원 | 0원 |
| 5,000만 원 | 413만 8,200원 | 235만 8,125원 | 74만 8,000원 | 0원 | 0원 |
| 1억 원 | 1,599만 1,250원 | 1,036만 625원 | 426만 2,500원 | 123만 2,000원 | 26만 4,000원 |
| 2억 원 | 4,407만 1,500원 | 3,570만 8,750원 | 1,966만 2,500원 | 772만 7,500원 | 379만 5,000원 |
현실에서는 오래 다닐수록 퇴직금도 커지니 표의 한 줄만 보고 판단하긴 어렵습니다. 그래도 방향은 분명합니다. 퇴직금 대비 세금 비율은 근속이 길수록 빠르게 떨어집니다. 월급 300만 원으로 3년 일해 받은 퇴직금 8,812,389원이라면 세금은 지방소득세를 합쳐 10만 646원 정도이고, 이 퇴직금 계산 과정은 퇴직금 평균임금 계산 예시와 허브 글에서 이어 볼 수 있습니다.
12를 곱했다가 다시 나누는 이유
퇴직금은 여러 해 동안 쌓인 돈을 한 번에 받는 소득입니다. 그대로 누진세율을 매기면 한 해 연봉처럼 높은 구간에 걸려 버립니다. 그래서 법은 퇴직금을 근속 1년당 금액으로 나눈 뒤 12배를 해 '연봉처럼 환산한 금액'을 만들고, 거기에 세율을 적용한 다음 다시 근속연수/12를 곱해 원래 규모로 되돌립니다.
결국 근속연수로 나누는 단계가 세금을 낮추는 핵심입니다. 근속이 길면 나누는 수가 커지고, 환산급여가 낮은 세율 구간에 머뭅니다. 12라는 숫자 자체는 계산 중간에 곱하고 나누며 상쇄되는 장치라고 보면 됩니다.
IRP로 받으면 세금은 언제 내나요?
55세 전에 퇴직하면 퇴직금은 원칙적으로 본인 IRP 계좌로 들어갑니다. 이때 회사는 퇴직소득세를 떼지 않고, 위에서 계산한 세금은 '이연퇴직소득세'로 기록만 해 둡니다(소득세법 제146조 제2항). 퇴직금을 일반 계좌로 받았더라도 60일 안에 연금계좌로 넣으면 이미 낸 세금을 돌려받을 수 있어요.
미뤄 둔 세금은 IRP를 해지하면 그대로 내고, 55세 이후 연금으로 나눠 받으면 연금 수령 10년 차까지는 70%, 11~20년 차는 60%, 그 뒤로는 50%만 냅니다(제129조 제1항 제5호의3). 해지할 때 운용수익에 붙는 세금과 연금 수령 한도는 IRP 이전·해지 시 세금에서 사례로 따라가 볼 수 있습니다.
자주 묻는 질문
Q. 퇴직금도 연말정산 때 월급과 합쳐지나요?
합쳐지지 않습니다. 퇴직소득은 종합소득과 따로 계산하는 소득이라 그해 근로소득 연말정산에 더하지 않아요. 퇴사한 해의 근로소득 정산은 중도퇴사자 연말정산에서 따로 다룹니다.
Q. 계산기 결과와 원천징수영수증이 몇십 원 달라요
단계마다 원 미만을 처리하는 방식 차이일 가능성이 큽니다. 정확한 금액은 회사가 주는 퇴직소득 원천징수영수증이나 국세청 홈택스의 퇴직소득 세액계산으로 확인해 주세요.
Q. DC형 퇴직연금도 같은 방식인가요?
회사 부담금을 기초로 퇴직 때 받는 돈은 퇴직소득이라(제22조 제1항 제2호) 같은 순서로 계산합니다. 본인이 따로 넣고 세액공제를 받은 추가 납입분은 성격이 달라요. 제도별 차이는 DB형·DC형 퇴직연금 차이에 정리되어 있습니다.
퇴직을 앞두고 있다면 퇴직금 금액보다 근속연수를 먼저 확인해 보세요. 마지막 근무일이 하루 차이로 근속 1년을 넘기는지에 따라 공제가 달라질 수 있습니다.
운영자 한마디
근속연수공제 표가 2022년 말 개정으로 커졌다는 건 알았는데, 막상 표를 채워 보니 근속 20년이면 퇴직금 5,000만 원까지 세금이 0원이라 두 번 계산했습니다. 공제 금액과 세율은 2026년 1월 1일 시행 소득세법 원문 제48조, 제55조와 맞춰 봤어요.
참고 자료
- 국가법령정보센터 — 소득세법(제48조 퇴직소득공제, 제55조 세율, 제146조 원천징수)
- 국가법령정보센터 — 소득세법 시행령(제105조 근속연수, 제202조의2 이연퇴직소득세)
- 국세청 홈택스 — 퇴직소득 세액계산 프로그램
- 국가법령정보센터 — 근로자퇴직급여 보장법(제9조 퇴직금 IRP 이전)
※ 2026년 10월 2일 소득세법·같은 법 시행령 원문 기준. 일반 근로자의 퇴직금을 가정한 계산이며 임원 퇴직금 한도, 공적연금 일시금, 근속 제외 기간 등은 반영하지 않았습니다. 실제 세액은 원천징수영수증이나 홈택스로 확인하세요.