복권 당첨금이 20억 원이면 세금으로 약 6억 2,700만 원이 빠지고 통장에는 13억 7,300만 원이 들어오는데, 당첨금의 31.35%가 세금이에요.
10월 3일 추첨한 로또 1244회 1등(1인 16억 468만 6,625원)을 같은 방식으로 계산하면 실수령액은 11억 814만 원 정도입니다.
2026년 10월 4일 기준 · 소득세법(2026. 1. 1. 시행) 제84조·제129조, 지방세법 제103조의13 원문과 동행복권 당첨자 가이드 적용
핵심 요약
- 당첨금 200만 원 이하는 세금이 없습니다(로또 3·4·5등 대부분)
- 200만 원을 넘으면 3억 원까지 22%(소득세 20% + 지방소득세 2%)
- 3억 원을 넘는 부분에만 33%(소득세 30% + 지방소득세 3%)가 붙습니다
- 세금은 받을 때 미리 떼고 주는 분리과세라, 따로 종합소득세 신고를 하지 않습니다
복권 당첨금 세금 계산기
로또, 연금복권 3·4등, 스피또처럼 한 번에 받는 당첨금이면 모두 같은 방식으로 계산됩니다. 당첨금을 넣으면 구간별 세금과 실수령액이 바로 나와요.
복권 당첨금 실수령액 계산기 (소득세법 제84조·제129조)
한 번에 받는 당첨금 기준입니다. 연금복권 1·2등과 보너스처럼 매달 나눠 받는 당첨금은 아래 연금복권 부분을 봐 주세요.
| 과세 여부 | - |
| 과세 대상 소득금액(당첨금 − 필요경비) | - |
| 소득세 ① 3억 원까지 × 20% | - |
| 소득세 ② 3억 원 초과분 × 30% | - |
| 소득세 합계 | - |
| 지방소득세(소득세의 10%) | - |
| 세금 합계 | - |
| 실효세율(당첨금 대비) | - |
①·②는 원 미만, 소득세 합계와 지방소득세는 10원 미만을 버렸습니다(국고금 관리법 제47조). 실제 지급액과 몇십 원 차이가 날 수 있습니다.
넣은 금액은 이 화면에서만 계산되고 어디로도 보내지지 않습니다. · © 체크데이365 계산기, 무단 복제·배포 금지
200만 원 이하 당첨금은 비과세
소득세법 제84조는 복권 당첨금이 건별로 200만 원 이하면 소득세를 매기지 않는다고 정해 두었는데, 로또 4등(5만 원)과 5등(5천 원)은 물론이고 3등도 보통 이 안에 들어갑니다.
1244회 3등은 129만 287원이라 한 푼도 떼지 않고 그대로 받아요.
대신 경계가 꽤 가파른데, 200만 원을 1원이라도 넘으면 넘는 부분만이 아니라 당첨금 전체에서 구입비를 뺀 금액에 22%가 붙습니다.
200만 1원짜리 당첨금이라면 세금이 43만 9,780원이라 손에 쥐는 돈은 156만 원 정도로 줄어요.
3억 원 구간처럼 '넘는 부분만' 무겁게 매기는 방식과 다르니 따로 기억해 두면 좋습니다.
3억 원 넘는 부분만 33%, 20억 원으로 따라가 보기
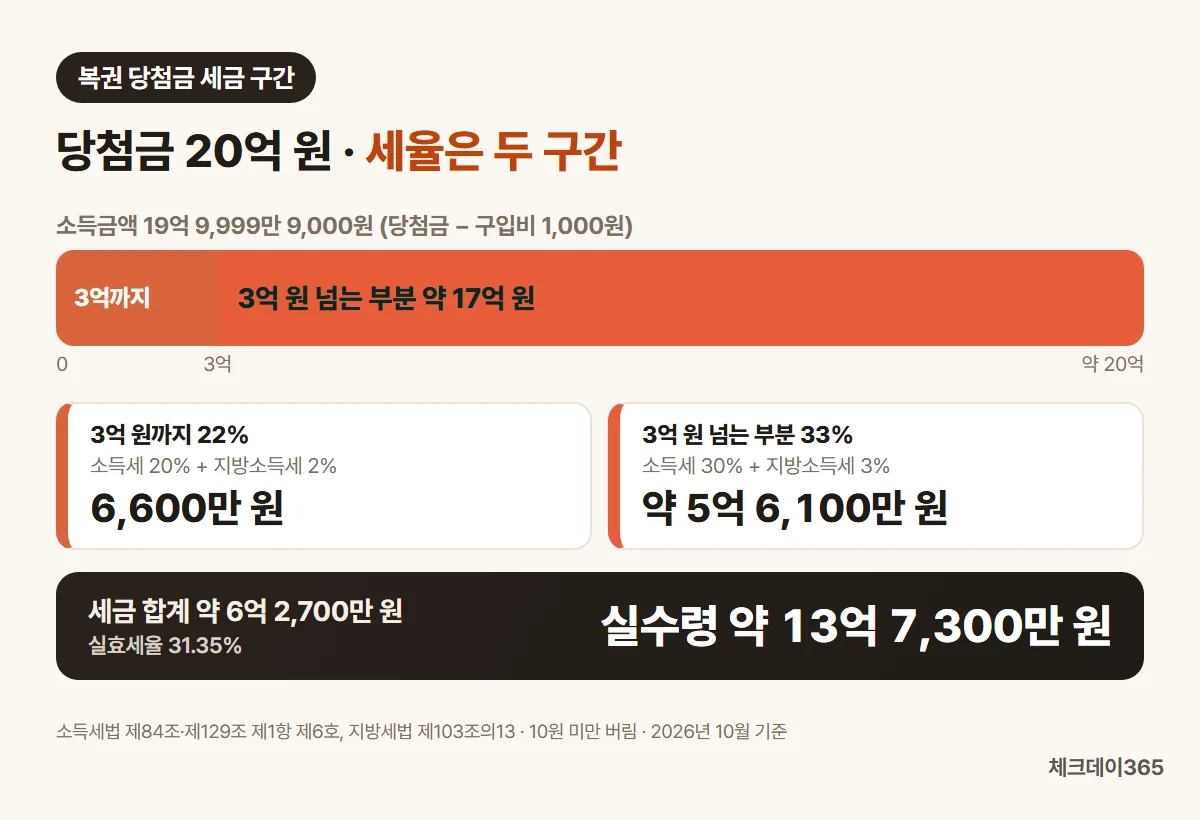
제129조 제1항 제6호는 복권 당첨금의 소득금액이 3억 원을 넘으면 그 넘는 부분에 30%, 3억 원까지는 20%의 원천징수세율을 적용합니다.
여기에 지방세법 제103조의13에 따라 소득세의 10%가 지방소득세로 함께 빠지는데, 20억 원 당첨금을 이 순서대로 나누면 이렇습니다.
| 단계 | 계산 | 금액 |
|---|---|---|
| 소득금액 | 20억 원 − 구입비 1,000원 | 19억 9,999만 9,000원 |
| 3억 원까지 | 3억 원 × 20% | 6,000만 원 |
| 3억 원 초과분 | 16억 9,999만 9,000원 × 30% | 5억 999만 9,700원 |
| 소득세 합계 | ①+② | 5억 6,999만 9,700원 |
| 지방소득세 | 소득세 × 10% | 5,699만 9,970원 |
| 세금 합계 | 6억 2,699만 9,670원 | |
| 실수령액 | 20억 원 − 세금 합계 | 13억 7,300만 330원 |
당첨금이 아무리 커도 실효세율은 33%에 다가갈 뿐 넘지는 않아요. 앞의 3억 원은 계속 22%로 계산되기 때문이에요.
로또 1·2·3등 실수령액, 금액별로 보면
최근 1년(1193~1244회, 52회 추첨) 1게임당 당첨금의 중간값은 1등 약 20억 원, 2등 약 5,700만 원, 3등 약 146만 원이었습니다. 1244회 실제 금액과 자주 찾는 금액대를 같은 계산기로 돌린 결과입니다.
| 당첨금 | 세금 합계 | 실수령액 | 실효세율 |
|---|---|---|---|
| 129만 287원(1244회 3등) | 0원 | 129만 287원 | 0% |
| 6,017만 5,749원(1244회 2등) | 1,323만 8,430원 | 4,693만 7,319원 | 22.00% |
| 3억 원 | 6,599만 9,780원 | 2억 3,400만 220원 | 22.00% |
| 5억 원 | 1억 3,199만 9,670원 | 3억 6,800만 330원 | 26.40% |
| 10억 원 | 2억 9,699만 9,670원 | 7억 300만 330원 | 29.70% |
| 16억 468만 6,625원(1244회 1등) | 4억 9,654만 6,240원 | 11억 814만 385원 | 30.94% |
| 20억 원 | 6억 2,699만 9,670원 | 13억 7,300만 330원 | 31.35% |
| 30억 원 | 9억 5,699만 9,670원 | 20억 4,300만 330원 | 31.90% |
2등은 보통 3억 원에 못 미쳐 22%로 끝납니다.
1등은 그 회차 1등이 몇 명이냐에 따라 당첨금이 크게 달라지는데, 1244회는 1등이 18명이라 1인당 금액이 최근 1년 중간값보다 4억 원쯤 적었어요.
연금복권 720+ 1등은 매달 22%
연금복권 720+ 1등은 월 700만 원씩 20년, 2등은 월 100만 원씩 10년을 나눠 받습니다.
동행복권은 연금식 1등 당첨금에 22%를 원천징수한다고 안내하고 있어서, 이 기준이면 매달 154만 원이 빠지고 546만 원 정도가 들어옵니다.
같은 총액 16억 8,000만 원을 로또처럼 한 번에 받는다면 실효세율이 31%대로 올라가지만, 20년에 걸쳐 나눠 받는 돈이라 금액만 놓고 단순히 비교하기는 어렵습니다.
3등(100만 원)부터는 한 번에 받는 당첨금이라 위 계산기 그대로이고, 200만 원 이하라 비과세예요.
당첨금 받는 곳과 준비물, 기한은 1년
당첨금을 받을 권리는 지급개시일부터 1년이 지나면 사라지고, 찾아가지 않은 돈은 복권기금으로 넘어갑니다(복권 및 복권기금법 제9조).
마지막 날이 은행 휴일이면 다음 영업일까지이고, 판매점에서 산 복권 기준으로 받는 곳을 정리하면 아래와 같아요.
| 복권 | 당첨금·등위 | 받는 곳 |
|---|---|---|
| 로또 6/45 | 1등 | NH농협은행 본점 |
| 로또 6/45 | 2등, 3등(200만 원 초과) | NH농협은행 전국 지점 |
| 로또 6/45 | 4·5등 | 복권 판매점 |
| 연금복권 720+ | 1·2등, 보너스(연금식) | 동행복권 본사(통장 사본 필요) |
| 연금복권 720+ | 5만 원 초과~200만 원 이하 | NH농협은행 전국 지점 |
| 스피또 | 1억 원 초과 | 동행복권 확인 후 지정 농협은행 영업점 |
| 스피또 | 200만 원 초과~1억 원 이하 | NH농협은행 전국 지점 |
| 공통 | 5만 원 이하 | 복권 판매점 |
인터넷으로 산 로또는 1등이면 당첨복권 번호와 신분증을 들고 농협은행 본점에 가고, 3등 이하 200만 원 이하 당첨금은 동행복권 예치금 계좌로 자동 입금됩니다.
지급은 본인 확인 뒤 당일 처리되고, 로또 당첨금은 현금이 아니라 당첨자 명의 농협은행 계좌로 들어갑니다.
자주 묻는 질문
3개
Q. 당첨되면 5월에 종합소득세 신고를 또 해야 하나요?
하지 않아도 됩니다. 복권 당첨금은 소득세법 제14조 제3항에서 종합소득에 합산하지 않는 분리과세 기타소득으로 정해 두어, 받을 때 떼는 세금으로 끝나요.
월급이나 3.3% 사업소득과 합쳐 다시 계산하지 않는다는 점에서, 퇴직금이 퇴직소득세로 따로 계산되는 것과 비슷한 구조입니다.
Q. 가족에게 나눠 주면 세금이 또 붙나요?
증여세가 생길 수 있습니다. 상속세 및 증여세법 제53조는 10년 동안 합쳐 배우자 6억 원, 성인 자녀 5천만 원(미성년 자녀 2천만 원), 부모 5천만 원, 그 밖의 친족 1천만 원까지만 공제해 줍니다. 이를 넘는 금액은 받은 사람이 신고해야 해요.
Q. 건강보험료나 금융소득 종합과세에도 영향이 있나요?
당첨금 자체는 분리과세라 금융소득 종합과세(이자·배당 연 2천만 원 초과)와 상관이 없지만, 당첨금을 예금해서 생긴 이자는 이자소득이라 2천만 원 기준에 들어가요.
건강보험료는 국민건강보험법 시행령 제41조가 보험료 산정 소득에 기타소득을 넣고 있지만, 분리과세된 복권 당첨금을 실제로 반영하는지 밝힌 공단 안내는 찾지 못했습니다.
피부양자 자격이 걸려 있다면 국민건강보험공단(1577-1000)에 꼭 확인해 보세요.
복권은 청소년(19세 미만)에게 팔 수 없습니다(복권 및 복권기금법 제5조). 구매가 생활에 부담이 된다면 한국도박문제예방치유원 상담전화 1336에서 무료로 상담받을 수 있어요.
운영자 한마디
3억 원 위쪽은 '넘는 부분만' 33%인데, 200만 원 경계는 1원만 넘어도 전체가 과세라 계산 방식이 다릅니다. 200만 1원을 넣으면 세금이 43만 원을 넘는데, 제84조 원문으로 다시 확인한 결과예요. 계산기 결과는 1244회 실제 당첨금으로 손 계산과도 맞춰 봤어요.
참고 자료
공식 출처 6곳
※ 2026년 10월 4일 소득세법·지방세법·복권 및 복권기금법 원문과 동행복권 안내 기준. 거주자가 한 번에 받는 당첨금을 가정한 계산이며 실제 원천징수액은 지급처 계산에 따릅니다. 이 글은 세금 계산 설명이며 복권 구매를 권하지 않습니다.