2027년 5월에 신청하는 근로장려금은 2026년 한 해 소득을 기준으로 계산합니다. 부부 합산 총소득이 단독가구 2,200만 원, 홑벌이 3,200만 원, 맞벌이 4,400만 원보다 적고 가구 재산이 2억 4천만 원 미만이면 대상이고, 받을 수 있는 최대 금액은 165만·285만·330만 원입니다.
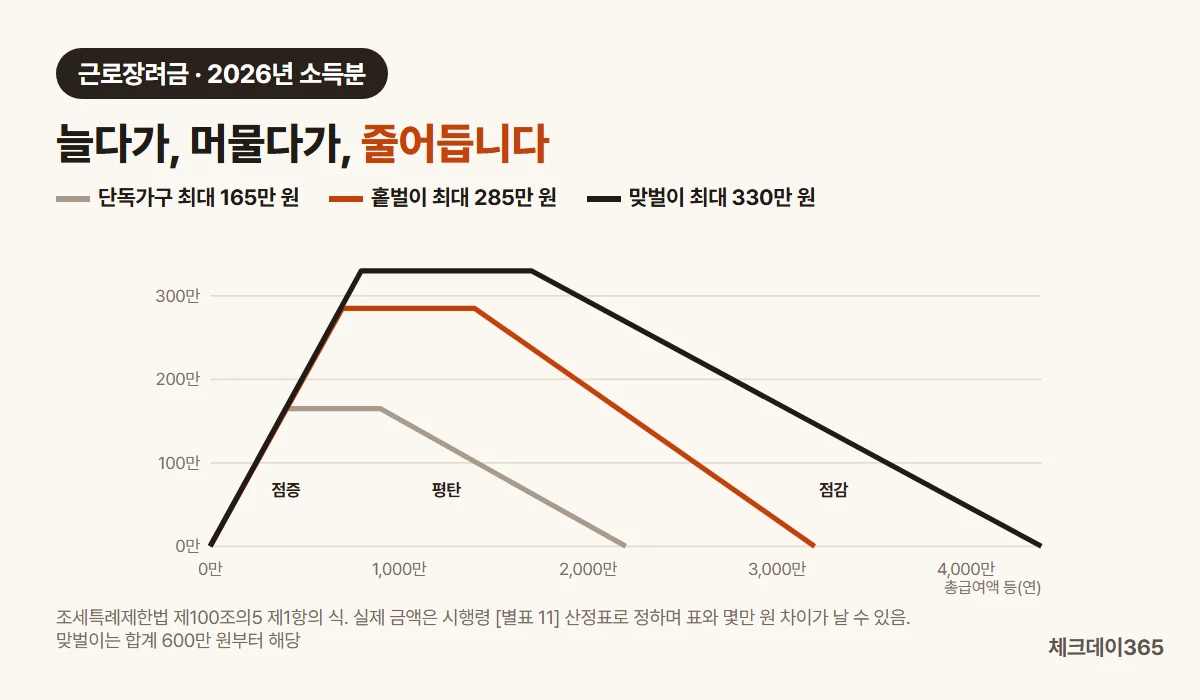
얼마를 받는지는 소득이 어느 구간에 있느냐로 갈립니다.
2026년 11월 4일 기준 · 조세특례제한법(2026. 9. 18. 시행) 제100조의2~제100조의8, 같은 법 시행령 제100조의2~제100조의9와 [별표 11] 근로장려금 산정표(2025. 2. 28. 개정), 국세청 근로·자녀장려금 안내 반영
핵심 요약
- 2027년 5월 정기 신청 = 2026년 소득분, 지금 법에 있는 기준이 그대로 적용
- 금액은 소득이 늘수록 커지다가(점증) 일정 구간에서 최대(평탄), 그 뒤로 줄어듦(점감)
- 재산 1억 7천만 원 이상 2억 4천만 원 미만이면 절반만 지급
- 정기분은 법정 기한이 9월 말이지만 최근에는 8월 말에 지급(2026년 8월 27일)
2027년 신청분은 2026년 소득 기준
근로장려금은 늘 '작년 소득'으로 올해 신청합니다. 2026년 5월에 접수한 것이 2025년 소득분이었고, 다음 정기 신청인 2027년 5월은 2026년 소득분이에요.
| 가구 유형 | 총소득 기준(미만) | 최대 지급액 | 최대액 받는 총급여액 등 |
|---|---|---|---|
| 단독가구 | 2,200만 원 | 165만 원 | 400만~900만 원 |
| 홑벌이 가구 | 3,200만 원 | 285만 원 | 700만~1,400만 원 |
| 맞벌이 가구 | 4,400만 원 | 330만 원 | 800만~1,700만 원 |
가구 유형은 배우자 소득으로 나뉩니다. 배우자가 없고 부양자녀나 함께 사는 70세 이상 부모(각자 소득금액 100만 원 이하)도 없으면 단독가구예요. 배우자의 총급여액 등이 300만 원 미만이거나, 배우자 없이 그런 자녀·부모가 있으면 홑벌이, 부부 모두 300만 원 이상이면 맞벌이입니다.
정부가 2026년 8월 3일 발표한 세제개편안에는 기준을 2,600만·3,700만·5,200만 원으로, 최대액을 180만·310만·360만 원으로 올리는 내용이 들어 있습니다. 다만 아직 국회를 통과하지 않은 정부안이고, 통과돼도 2027년 소득분부터 적용돼요. 첫 신청은 반기 신청이 2027년 9월, 정기 신청이 2028년 5월입니다.
소득 구간별 근로장려금 표와 계산기
금액을 정하는 소득은 '총급여액 등'입니다. 부부의 근로소득, 사업소득에 업종별 조정률을 곱한 금액, 종교인소득을 더한 값이에요. 국세청은 법 조문의 식이 아니라 시행령 [별표 11] 산정표로 금액을 정하므로 아래 표도 산정표 금액을 그대로 옮겼습니다.
| 총급여액 등(연) | 단독가구 | 홑벌이 가구 | 맞벌이 가구 |
|---|---|---|---|
| 300만 원 | 1,279,000원 | 1,279,000원 | - |
| 500만 원 | 1,650,000원 | 2,077,000원 | - |
| 800만 원 | 1,650,000원 | 2,850,000원 | 3,300,000원 |
| 1,200만 원 | 1,270,000원 | 2,850,000원 | 3,300,000원 |
| 1,500만 원 | 889,000원 | 2,692,000원 | 3,300,000원 |
| 2,000만 원 | 254,000원 | 1,900,000원 | 2,934,000원 |
| 2,500만 원 | - | 1,109,000원 | 2,323,000원 |
| 3,000만 원 | - | 317,000원 | 1,712,000원 |
| 3,500만 원 | - | - | 1,100,000원 |
| 4,000만 원 | - | - | 489,000원 |
법 조문의 식과 산정표 금액은 조금씩 다릅니다. 단독가구 총급여액 등이 300만 원이면 식으로는 1,237,500원인데 산정표에는 1,279,000원이 적혀 있어요. 산정표가 10만 원 단위 구간마다 그 구간에서 가장 유리한 값을 천 원 단위로 올려 적었기 때문입니다.
홑벌이 400만 원 미만 칸은 단독가구와 똑같습니다. 이 구간에서는 단독가구 식(× 165/400)이 홑벌이 식(× 285/700)보다 커서, 산정표가 더 큰 쪽 금액을 적은 것으로 보입니다.
근로장려금 계산기 (2026년 소득분, 정기·기한 후 신청)
시행령 [별표 11] 산정표 금액에 재산 감액, 기한 후 신청 감액, 최소 지급액 규정을 차례로 적용합니다. 반기 신청 금액과 체납 충당은 계산하지 않습니다.
| 소득 구간 | - |
| 산정표 금액 | - |
| 재산 감액 후(1억 7천만 원 이상이면 50%) | - |
| 기한 후 감액 후(95%) | - |
| 최소·최저 지급 규정 | - |
산정표 금액은 정확한 법정 값이고, 감액 뒤 원 미만은 버린 근삿값입니다. 실제 결정액은 국세청 심사 결과(결정통지서)로 확인하세요.
입력값은 이 브라우저 안에서 계산에만 쓰입니다. · © 체크데이365 계산기, 무단 복제·배포 금지
계산 결과가 작게 나와도 바로 포기할 필요는 없습니다. 산정 금액이 1만 5천 원 이상이면 점증 구간은 최소 10만 원, 점감 구간은 최소 3만 원으로 올려서 지급해요(법 제100조의7 제3항).
재산 2억 4천만 원과 1억 7천만 원의 선
재산은 신청하는 해가 아니라 소득이 생긴 해의 6월 1일을 기준으로 봅니다. 2027년 5월 신청이라면 2026년 6월 1일에 가구원 모두가 가진 재산을 더해요.
주택·토지·건물은 시가표준액, 승용차는 시가표준액, 전세보증금은 국세청 고시 금액(임대차계약서 금액이 더 적으면 그 금액), 예금·적금·주식·펀드는 잔액으로 계산합니다. 법령에 대출 같은 부채를 빼는 규정은 없어서, 대출을 끼고 산 집도 시가표준액 전체가 들어갑니다.
합계가 1억 7천만 원 이상 2억 4천만 원 미만이면 산정 금액의 절반을 받고, 2억 4천만 원 이상이면 신청할 수 없습니다.
신청 기간과 근로장려금 지급일
| 신청 방식 | 대상 소득 | 신청 기간 | 지급(법정 기한) |
|---|---|---|---|
| 정기 신청 | 2026년 한 해 | 2027년 5월 1일~31일 | 8월 말 전후(9월 말까지) |
| 반기 신청 하반기분 | 2026년 7~12월 근로소득 | 2027년 3월 1일~15일 | 6월 말까지 정산 |
| 반기 신청 상반기분 | 2027년 1~6월 근로소득 | 2027년 9월 1일~15일 | 12월 말까지 |
| 기한 후 신청 | 2026년 한 해 | 2027년 6월 1일~11월 30일 | 신청 후 4개월 이내, 95%만 지급 |
2026년 정기분은 8월 27일에 지급됐습니다. 법정 기한보다 한 달쯤 빠른 날짜였어요.
반기 신청은 근로소득만 있는 가구가 고를 수 있습니다. 상반기분은 연간 금액의 35%만 먼저 받고 나머지를 다음 해 6월에 정산하므로, 연 소득이 예상보다 늘면 일부를 돌려줘야 할 수 있어요. 2025년 소득분은 지금도 2026년 12월 1일까지 기한 후 신청이 가능합니다.
신청은 홈택스(PC), 손택스(모바일 홈택스)에서 하고, 국세청 안내문을 받았다면 안내문의 QR 코드나 ARS(1544-9944)로도 됩니다. 컴퓨터·휴대폰 사용이 어려우면 장려금 상담센터(1566-3636)에서 신청을 도와줘요.
자주 하는 실수 다섯 가지
- 총소득과 총급여액 등을 같은 숫자로 보는 것 — 대상 여부는 이자·배당·연금소득까지 더한 총소득으로, 금액은 총급여액 등으로 정합니다.
- 사업소득을 매출 그대로 넣는 것 — 업종별 조정률(20~90%)을 곱합니다. 3.3% 떼는 인적용역 프리랜서는 90%예요. 원천징수 구조는 알바 3.3%와 4대보험 차이에 정리돼 있습니다.
- 재산에서 대출을 빼고 계산하는 것 — 부채는 빼지 않습니다.
- 월급이 많은 달만 보고 포기하는 것 — 제외 기준은 상용근로자의 월평균 근로소득 500만 원 이상입니다. 한두 달 많았다고 빠지지 않아요.
- 안내문이 없다고 대상이 아니라고 보는 것 — 안내문은 국세청이 가진 자료로 고른 결과일 뿐이라, 요건이 맞으면 증빙을 붙여 직접 신청할 수 있습니다.
자주 묻는 질문
4개
Q. 실업급여를 받는 중에도 신청할 수 있나요?
신청할 수 있습니다. 근로장려금의 총소득에는 비과세 소득이 들어가지 않는데, 고용보험에서 받는 실업급여가 비과세 소득이라 소득 기준을 따질 때 빠져요. 그해 일해서 번 근로·사업소득만으로 기준을 보고, 재산 요건은 똑같이 확인합니다. 받는 조건은 실업급여 조건 4가지에 정리했어요.
Q. 자녀가 있으면 자녀장려금도 같이 받나요?
요건이 맞으면 함께 받습니다. 자녀장려금은 부부 합산 총소득 7천만 원 미만까지 대상이 넓고 신청서도 같이 씁니다. 자녀 1명당 금액은 자녀장려금 조건과 금액에서 볼 수 있어요.
Q. 세금 체납이 있으면 못 받나요?
받을 수 있습니다. 다만 지급액의 30%까지는 밀린 국세에 먼저 충당되고 나머지가 들어옵니다(법 제100조의8 제4항).
Q. 받은 근로장려금도 소득으로 잡히나요?
소득이 아니라 이미 낸 소득세로 보고 돌려주는 환급금입니다(법 제100조의7 제4항·제100조의8 제1항). 연말정산 구조는 연말정산 구조 한 번에에서 이어서 볼 수 있어요.
2027년 5월이 오기 전에 할 일은 하나입니다. 2026년 6월 1일 기준 재산이 어느 칸에 들어가는지부터 확인해 두세요.
참고 자료
공식 출처 6곳
※ 2026년 11월 4일 조세특례제한법·시행령과 국세청 안내 기준. 표와 계산기는 산정표 금액을 바탕으로 한 예상치이며, 실제 지급액은 국세청이 소득·재산을 심사해 결정합니다. 2027년 소득분부터의 개편 내용은 국회 통과 전 정부안입니다.