부부 합산 총소득이 7천만 원보다 적고 가구 재산이 2억 4천만 원 미만인데 18세 미만 자녀가 있다면 자녀장려금 대상입니다. 금액은 자녀 1명당 최대 100만 원이고, 소득이 기준선에 가까워도 1명당 50만 원 넘게 남아요.
근로장려금보다 소득 기준이 훨씬 넓어서, 근로장려금이 0원인 가구도 자녀장려금은 받을 수 있습니다.
2026년 11월 4일 기준 · 조세특례제한법(2026. 9. 18. 시행) 제100조의27~제100조의31, 같은 법 시행령 [별표 11의2] 자녀장려금 산정표(2024. 2. 29. 개정), 국세청 근로·자녀장려금 안내 반영. 2027년 5월 신청(2026년 소득분)에 적용되는 기준
자녀장려금을 받는 세 가지 조건
| 조건 | 기준 | 판단 시점 |
|---|---|---|
| 소득 | 부부 합산 연간 총소득 7천만 원 미만 | 2026년 한 해 |
| 자녀 | 18세 미만, 연간 소득금액 100만 원 이하인 부양자녀 1명 이상 | 2026년 12월 31일(그해 하루라도 18세 미만이면 인정) |
| 재산 | 가구원 재산 합계 2억 4천만 원 미만 | 2026년 6월 1일 |
자녀는 입양자를 포함하고, 부모가 없거나 부양할 수 없는 사정이 있으면 손자녀·형제자매도 부양자녀가 될 수 있습니다. 자녀는 주민등록상 따로 살아도 인정돼요.
소득은 두 가지 숫자를 씁니다. 7천만 원 기준은 이자·배당·연금·기타소득까지 더한 총소득으로 따지고, 받을 금액은 부부의 근로소득·종교인소득과 사업소득에 업종별 조정률을 곱한 금액을 더한 '총급여액 등'으로 정해요.
가구 유형은 홑벌이와 맞벌이 두 가지뿐입니다. 자녀가 있으면 단독가구가 될 수 없어서, 혼자 아이를 키우는 한부모 가구는 홑벌이로 계산합니다.
소득별 자녀 1명당 자녀장려금
금액은 홑벌이가 총급여액 등 2,100만 원, 맞벌이가 2,500만 원까지 1명당 100만 원으로 같고 그 위로 조금씩 줄어듭니다. 아래는 시행령 산정표 값을 그대로 옮긴 표예요.
| 총급여액 등(연) | 홑벌이 1명당 | 맞벌이 1명당 |
|---|---|---|
| 2,000만 원 | 1,000,000원 | 1,000,000원 |
| 2,500만 원 | 960,000원 | 1,000,000원 |
| 3,000만 원 | 909,000원 | 945,000원 |
| 3,500만 원 | 858,000원 | 889,000원 |
| 4,000만 원 | 807,000원 | 834,000원 |
| 4,500만 원 | 756,000원 | 778,000원 |
| 5,000만 원 | 705,000원 | 723,000원 |
| 5,500만 원 | 654,000원 | 667,000원 |
| 6,000만 원 | 603,000원 | 612,000원 |
| 6,500만 원 | 552,000원 | 556,000원 |
| 6,950만 원 | 506,000원 | 506,000원 |
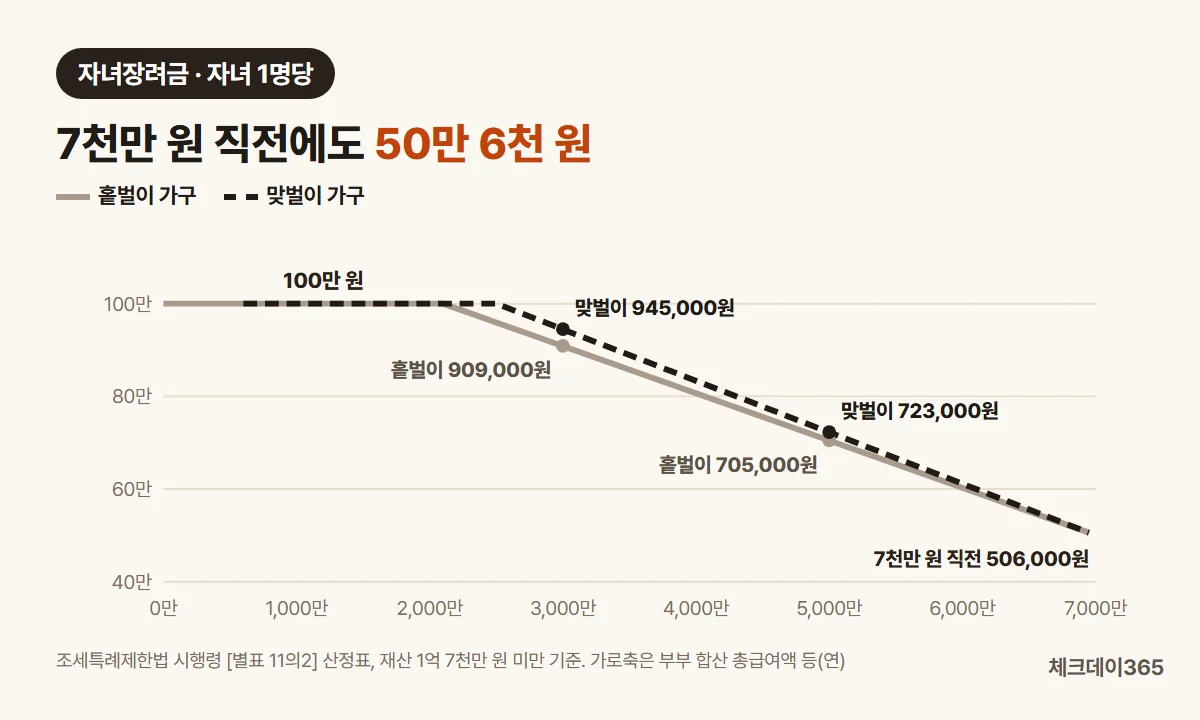
법 조문의 식대로라면 7천만 원 직전에는 1명당 50만 원까지 내려가야 합니다. 그런데 산정표 마지막 칸(6,950만 원 이상 7천만 원 미만)은 506,000원이었어요. 산정표가 50만 원 단위 구간의 시작점 금액을 쓰기 때문이라, 실제 최저액은 50만 원이 아니라 50만 6천 원입니다.
가구 금액은 1명당 금액에 자녀 수를 곱합니다. 홑벌이 총급여액 등 3,000만 원 가구에 자녀가 셋이면 909,000원 × 3 = 2,727,000원이에요. 재산 합계가 1억 7천만 원 이상 2억 4천만 원 미만이면 이 금액의 절반을 받습니다.
자녀세액공제와 겹치면 빠지는 금액
자녀장려금은 연말정산의 자녀세액공제와 중복해서 받을 수 없습니다(법 제100조의30 제2항). 그렇다고 둘 중 하나를 골라야 하는 건 아니에요.
국세청 안내는 자녀세액공제를 받은 사람도 자녀장려금을 신청할 수 있고, 지급할 때 공제받은 금액만큼 빼고 준다는 것입니다. 2026년 귀속 자녀세액공제는 9세 이상 자녀(2017년생 제외)가 1명이면 25만 원이니, 장려금이 100만 원이면 75만 원이 들어오는 식이에요. 자녀 나이별 공제액은 자녀세액공제 대상과 금액에서 확인할 수 있습니다.
한 가지는 안내만으로 알 수 없습니다. 소득이 적어 결정세액이 원래 작으면 자녀세액공제가 다 적용되지 않는데, 이때 빠지는 금액이 공제 한도액인지 실제로 줄어든 세액인지 국세청 안내에는 나와 있지 않아요. 정확한 차감액은 결정통지서로 확인하세요.
근로장려금과 함께 받는 경우
두 장려금은 신청서 하나로 같이 신청하고 같은 날 지급됩니다. 계산은 따로 해서 더해요.
| 맞벌이, 총급여액 등 4,000만 원, 자녀 2명(11세·7세) | 금액 |
|---|---|
| 근로장려금(맞벌이 4,000만 원) | 489,000원 |
| 자녀장려금(834,000원 × 2명) | 1,668,000원 |
| 자녀세액공제를 받았다면 차감(11세 1명 25만 원) | −250,000원 |
| 합계 | 1,907,000원 |
같은 집 소득이 4,400만 원을 넘으면 근로장려금은 사라지지만 자녀장려금은 7천만 원 직전까지 이어집니다. 근로장려금 구간과 계산기는 근로장려금 신청 조건과 금액에 있어요.
근로장려금에 있는 '상용근로자 월평균 근로소득 500만 원 이상 제외' 규정은 자녀장려금에는 없습니다.
신청 기간과 지급 시기
2026년 소득분은 2027년 5월 1일부터 31일까지 정기 신청하고, 이 기간을 놓치면 11월 30일까지 기한 후 신청할 수 있습니다. 기한 후 신청은 산정액의 95%만 받아요.
신청은 홈택스나 손택스(모바일 홈택스)에서 근로장려금과 한 번에 하고, 국세청 안내문을 받았다면 ARS(1544-9944)로도 됩니다.
근로장려금과 달리 자녀장려금에는 반기 신청이 따로 없습니다. 근로장려금을 반기 신청한 사람은 본인이 원하면 자녀장려금도 정기 신청한 것으로 봐 줘요(법 제100조의30 제3항).
지급은 정기분 기준으로 법정 기한이 9월 말이고, 2026년에는 8월 27일에 66만 가구가 자녀장려금 6,190억 원을 받았습니다. 2025년 소득분을 아직 신청하지 않았다면 2026년 12월 1일까지 기한 후 신청이 열려 있습니다.
자주 묻는 질문
3개
Q. 아이가 올해 태어났어도 받나요?
받습니다. 부양자녀는 그해 12월 31일 현재 상황으로 판단하므로, 2026년 중 태어난 아이도 2027년 5월 신청 때 1명으로 셉니다. 출산 때 따로 나오는 지원금은 출산 지원금 정리에서 볼 수 있어요.
Q. 부부가 각자 신청하면 두 번 받나요?
아닙니다. 한 가구에서 두 사람이 신청하면 부부가 합의한 사람, 합의가 없으면 총급여액 등이 많은 사람 순으로 1명만 신청한 것으로 봅니다. 부부 중 한 사람이 신청하면 충분해요.
Q. 자녀가 2026년에 18세가 됐다면요?
2026년 중 하루라도 18세 미만이었다면 2026년 소득분에서는 부양자녀로 인정됩니다(법 제100조의4 제4항). 한 해 내내 18세 이상이 되는 2027년 소득분부터 빠집니다.
참고 자료
공식 출처 5곳
※ 2026년 11월 4일 조세특례제한법·시행령과 국세청 안내 기준. 표 금액은 산정표에 따른 예상치이며, 실제 지급액은 국세청 심사와 자녀세액공제 차감, 체납 충당(최대 30%) 뒤 결정됩니다.