2월 급여명세서에 성과급 600만 원이 찍혔는데, 세금 칸이 평소보다 114만 원 가까이 커져 있습니다.
월급 400만 원(식대 20만 원 포함, 본인 1명)인 직장인이 그해 첫 상여로 성과급 600만 원을 2월에 받으면, 성과급 몫으로 소득세 1,036,160원과 지방소득세 103,610원을 합쳐 1,139,770원을 뗍니다.
같은 600만 원을 12월에 받았다면 881,100원이었을 텐데, 이 차이는 세율이 아니라 '지급대상기간'이라는 계산 단위에서 나와요.
2026년 10월 13일 기준. 소득세법 제136조, 소득세법 시행령 제195조, 같은 시행령 [별표 2] 근로소득 간이세액표(2026. 2. 27. 개정, 2026. 3. 1. 이후 원천징수분부터 적용), 소득세법 시행규칙 제91조와 국세청 근로소득 원천징수방법 안내를 적용했습니다.
상여 달 세금은 기간으로 나눠서 계산합니다
회사는 성과급을 그달 월급에 그냥 더해 간이세액표를 찾지 않습니다. 그렇게 하면 한 달 소득이 갑자기 커진 것처럼 보여 누진세가 과하게 걸리거든요.
대신 법은 성과급을 '지급대상기간'의 달 수로 나눠, 그 기간의 월평균 급여에 맞는 세금을 구하게 합니다.
정해진 기간이 없는 성과급이면 그해 1월부터 받는 달까지가 지급대상기간이라, 2월에 받으면 1~2월 두 달이 됩니다.
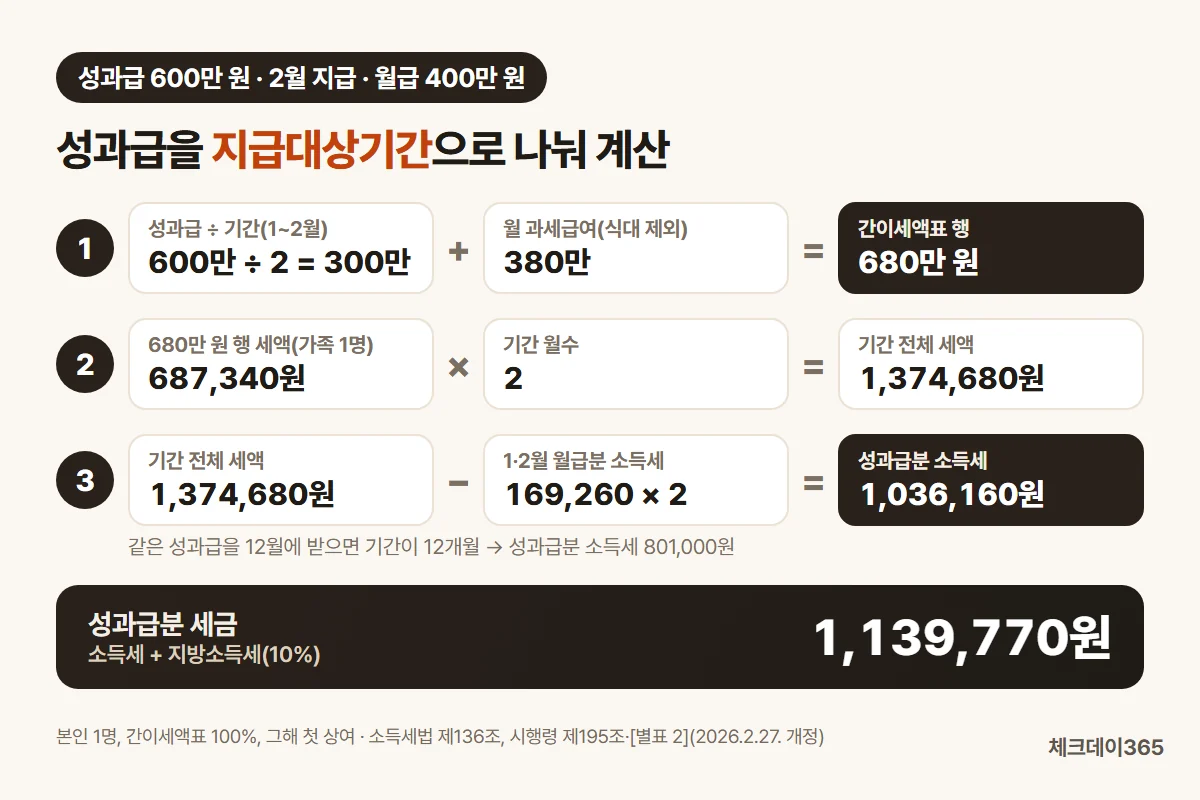
- 성과급을 기간으로 나눕니다: 600만 원 ÷ 2개월 = 300만 원
- 그 기간의 월평균 급여(비과세 뺀 380만 원)에 더합니다: 680만 원
- 간이세액표 680만 원 행(가족 1명)의 세액 687,340원에 2개월을 곱합니다: 1,374,680원
- 1·2월 월급에서 이미 떼는 세금(169,260원 × 2)을 뺍니다: 1,036,160원
지방소득세는 그 10%인 103,610원이고, 2월 명세서에는 평소 월급분 소득세 169,260원과 성과급분 1,036,160원이 함께 빠집니다. 전년도 연말정산 환급·추가 납부액은 이와 별도로 2월분 급여에 함께 반영돼요.
받는 달에 따라 달라지는 원천징수
같은 조건에서 그해 첫 상여를 받는 달만 바꿔 계산했습니다. 1월부터 지급 달까지가 기간이니, 늦게 받을수록 나누는 달 수가 많아집니다.
| 지급 월 | 지급대상기간 | 월평균(간이세액표 행) | 성과급분 소득세 | 지방소득세 포함 |
|---|---|---|---|---|
| 1월 | 1개월 | 980만 원 | 1,273,310원 | 1,400,640원 |
| 2월 | 2개월 | 680만 원 | 1,036,160원 | 1,139,770원 |
| 3월 | 3개월 | 580만 원 | 835,230원 | 918,750원 |
| 6월 | 6개월 | 480만 원 | 828,960원 | 911,850원 |
| 12월 | 12개월 | 430만 원 | 801,000원 | 881,100원 |
1월에 받으면 기간이 1개월이라 월급에 그냥 더해 간이세액표를 본 것과 같은 1,273,310원이 나오는데, 12월에 받을 때와 비교하면 소득세만 47만 원 넘게 차이가 납니다.
계산하다 한 번 멈칫한 곳은 '작년 실적' 성과급이었습니다. 작년 1년 치 성과로 주는 돈이니 기간이 12개월일 것 같은데, 법은 기간의 마지막 달이 아닌 달에 주는 상여를 '지급대상기간이 없는 상여'로 봅니다.
그래서 2027년 2월에 주는 2026년 성과급도 1~2월, 두 달로 나눠 계산해요.
더 뗀 세금은 연말정산에서 맞춰집니다
원천징수는 미리 떼어 두는 돈입니다. 1년 동안 낼 세금은 이듬해 연말정산에서 총급여(월급 12달 + 성과급)로 다시 계산하고, 그동안 뗀 세금과 비교해 남으면 돌려주고 모자라면 더 걷어요.
그래서 성과급을 2월에 받든 12월에 받든, 같은 해에 같은 금액이면 최종 세금은 같습니다. 위 사례에서 2월 지급은 12월 지급보다 소득세를 235,160원 더 떼는데, 그만큼 연말정산 환급이 커지거나 추가 납부가 줄어드는 구조예요.
공제 항목이 어떻게 반영되는지는 연말정산 소득공제와 세액공제 차이에 따로 정리했습니다.
다만 '많이 뗀 만큼 다 돌려받는다'는 뜻은 아닙니다. 성과급만큼 총급여가 커지면 세율 구간이 올라가거나 공제 문턱(예: 신용카드 공제의 총급여 25%)도 높아져서, 최종 세금 자체가 성과급이 없을 때보다 늘어나기 때문이에요.
미리 정해진 상여는 매달 나눠 뗄 수도 있어요
소득세법 시행규칙(제91조 제3항)에는 특례도 있는데, 상여 금액과 지급대상기간이 미리 정해져 있으면 상여를 기간으로 나눈 금액을 매달 월급에 더해 간이세액표대로 뗄 수 있습니다.
연 600만 원이 정해진 상여라면 매달 50만 원을 더한 430만 원 행으로 떼는 방식이에요.
이 경우 매달 소득세가 66,750원씩 늘어 1년에 801,000원이 되니, 12월에 한 번에 받은 경우와 같은 금액입니다.
회사가 어느 방식을 쓰는지는 급여 담당자에게 물어보면 됩니다.
성과급 달에 함께 확인할 것
같은 해 두 번째 상여. 한 해에 상여를 두 번 이상 받으면, 두 번째부터는 직전 상여를 받은 달의 다음 달부터 이번 달까지가 기간입니다. 2월에 이어 7월에 또 받으면 3~7월, 5개월로 계산해요.
잉여금처분 상여. 주주총회 결의로 이익잉여금을 나눠 주는 상여는 지급대상기간 방식이 아니라 상여 금액에 종합소득세 기본세율을 곧바로 적용해 뗍니다.
건강보험료. 성과급도 보수에 들어가 이듬해 4월 건강보험료 정산 때 반영되니, 성과급이 큰 해라면 다음 해 4월 월급에서 정산액이 빠질 수 있어요(건강보험료 4월 정산).
자주 묻는 질문
2개
Q. 연봉에 성과급이 포함돼 있으면 월 실수령액은 어떻게 보나요?
성과급을 뺀 금액을 12로 나눈 것이 매달 받는 세전 월급입니다. 그 금액의 실수령액은 연봉 실수령액 표나 월급 실수령액 계산기로 확인하고, 성과급 달만 이 글의 방식으로 따로 보면 됩니다.
Q. 내 명세서의 성과급 세금이 이 글 표와 다르면 왜 그런가요?
먼저 네 가지를 맞춰 보세요. 공제대상가족 수, 그해 앞서 받은 상여가 있었는지, 회사가 특례 방식을 쓰는지, 원천징수 비율을 80%나 120%로 바꿔 신청했는지입니다.
참고 자료
공식 출처 5곳
※ 2026년 10월 13일 소득세법·소득세법 시행령([별표 2] 2026. 2. 27. 개정)·소득세법 시행규칙·국세청 안내 기준. 실제 원천징수액은 공제대상가족 수, 비과세 항목, 같은 해 앞선 상여, 회사의 계산 방식에 따라 달라질 수 있습니다.