국민연금 추후납부(추납)는 실직·휴직이나 전업주부 기간처럼 보험료를 내지 못한 기간을 최대 119개월까지 나중에 내서 가입기간으로 되살리는 제도입니다. 2026년 임의가입자 최저 기준(기준소득월액 101만 3천 원)으로 계산하면 1개월 보험료는 9만 6,230원이에요.
이렇게 1개월을 채우면 노후에 받는 월 연금이 지금 기준으로 약 1,884원 늘어납니다. 단순히 나눠 보면 51개월, 4년 3개월쯤 받아야 낸 돈과 같아집니다.
2026년 10월 13일 기준 · 국민연금법 제10조·제13조·제92조, 같은 법 시행령 제10조·제62조, 국민연금 재평가율 고시(A값 3,193,511원), 국민연금공단 안내(2026년 4월 중위수 기준소득월액) 반영
핵심 요약
- 추납 보험료 = 신청한 달 기준소득월액 × 9.5%(2026년) × 개월 수, 회사 몫 없이 전액 본인
- 추납은 국민연금 가입자 상태여야 신청 가능 — 전업주부는 임의가입부터
- 1개월이 늘리는 월 연금 ≈ (A값 + 그달 기준소득월액) × 1.29 × 5% ÷ 144
- 소득이 높을수록 보험료 대비 늘어나는 연금 비율은 낮아짐
추납·임의가입·임의계속가입 비교
세 제도는 이름이 비슷하지만 채우는 기간이 다릅니다. 추납은 과거의 빈칸, 임의가입은 지금부터 60세까지, 임의계속가입은 60세 이후를 채웁니다.
| 구분 | 누가 | 보험료 | 근거 |
|---|---|---|---|
| 추후납부(추납) | 현재 가입자 중 납부예외·적용제외·군 복무 기간이 있는 사람 | 신청 월 기준소득월액 × 9.5% × 개월 수(최대 119개월) | 법 제92조 |
| 임의가입 | 18세 이상 60세 미만으로 의무 가입 대상이 아닌 사람(전업주부, 소득 없는 학생 등) | 월 9만 6,230원 이상(중위수 101만 3천 원 이상에서 선택) | 법 제10조, 시행령 제10조 |
| 임의계속가입 | 60세가 된 가입자였던 사람, 65세가 될 때까지 | 기준소득월액의 9.5% 전액 본인 부담 | 법 제13조 |
추납할 수 있는 기간, 없는 기간
추납 대상은 세 가지입니다. 보험료를 한 번이라도 낸 뒤 무소득 배우자 등으로 적용 제외된 기간, 실직·휴직·사업 중단으로 납부예외를 받은 기간, 1988년 이후 군 복무 기간이에요.
여기서 많이 헷갈립니다. 18~26세에 처음부터 가입하지 않은 기간은 추납할 수 없고, 18세에 일찍 가입해 한 번 낸 뒤의 납부예외 기간은 추납할 수 있습니다. 보건복지부 자료도 이 예시를 따로 들어 두었습니다.
신청하는 사람은 그 시점에 가입자여야 합니다. 그래서 소득 없는 전업주부는 임의가입으로 가입자가 된 뒤 추납을 신청하는 순서가 돼요. 노령연금 수급권을 얻기 전까지만 신청할 수 있고, 추납으로 채울 수 있는 기간은 10년 미만, 곧 119개월이 상한입니다.
외국인은 2026년 8월 31일부터 실제 국내에 거주한 기간만 추납할 수 있도록 심사가 강화됐습니다.
추납 보험료 계산법과 분할 납부
추납 보험료는 과거 소득이 아니라 신청한 달의 기준소득월액에 납부 기한 달의 보험료율을 곱합니다(법 제92조 제3항). 직장인이라도 회사 몫이 없어 9.5%를 모두 본인이 내요.
| 신청 월 기준소득월액 | 1개월 | 60개월 | 119개월 |
|---|---|---|---|
| 101만 3천 원(임의가입 최저) | 96,230원 | 577만 3,800원 | 1,145만 1,370원 |
| 200만 원 | 190,000원 | 1,140만 원 | 2,261만 원 |
| 300만 원 | 285,000원 | 1,710만 원 | 3,391만 5,000원 |
| 400만 원 | 380,000원 | 2,280만 원 | 4,522만 원 |
한꺼번에 내기 어렵다면 60회 안에서 월 1회씩 나눠 낼 수 있습니다(시행령 제62조 제3항). 다만 나눠 내는 몫에는 1년 만기 정기예금 이자율로 계산한 이자가 붙습니다.
보험료율은 2027년 1월 10%로 오릅니다. 같은 기준소득월액으로 같은 기간을 추납해도 납부 기한이 2027년이면 보험료가 약 5% 많아지는 구조예요. 인상 일정은 2027년 국민연금 보험료 인상에 정리돼 있습니다.
늘어나는 연금과 회수 기간, 근사 계산
노령연금 기본연금액은 A값(전체 가입자 평균소득)과 B값(본인 평균소득)을 더한 금액에 비례하고, 가입기간 1년마다 5%씩 쌓입니다. 2026년 이후 가입기간에 쓰는 비례상수는 1.29(소득대체율 43%)예요.
이를 1개월 단위로 풀면 '늘어나는 월 연금 ≈ (A값 + 그달 기준소득월액) × 1.29 × 5% ÷ 144'가 됩니다. A값 319만 3,511원을 넣어 계산했습니다.
| 기준소득월액 | 1개월 보험료 | 늘어나는 월 연금 | 단순 회수 기간 |
|---|---|---|---|
| 101만 3천 원 | 96,230원 | 약 1,884원 | 약 51개월(4.3년) |
| 200만 원 | 190,000원 | 약 2,326원 | 약 82개월(6.8년) |
| 300만 원 | 285,000원 | 약 2,774원 | 약 103개월(8.6년) |
| 400만 원 | 380,000원 | 약 3,222원 | 약 118개월(9.8년) |
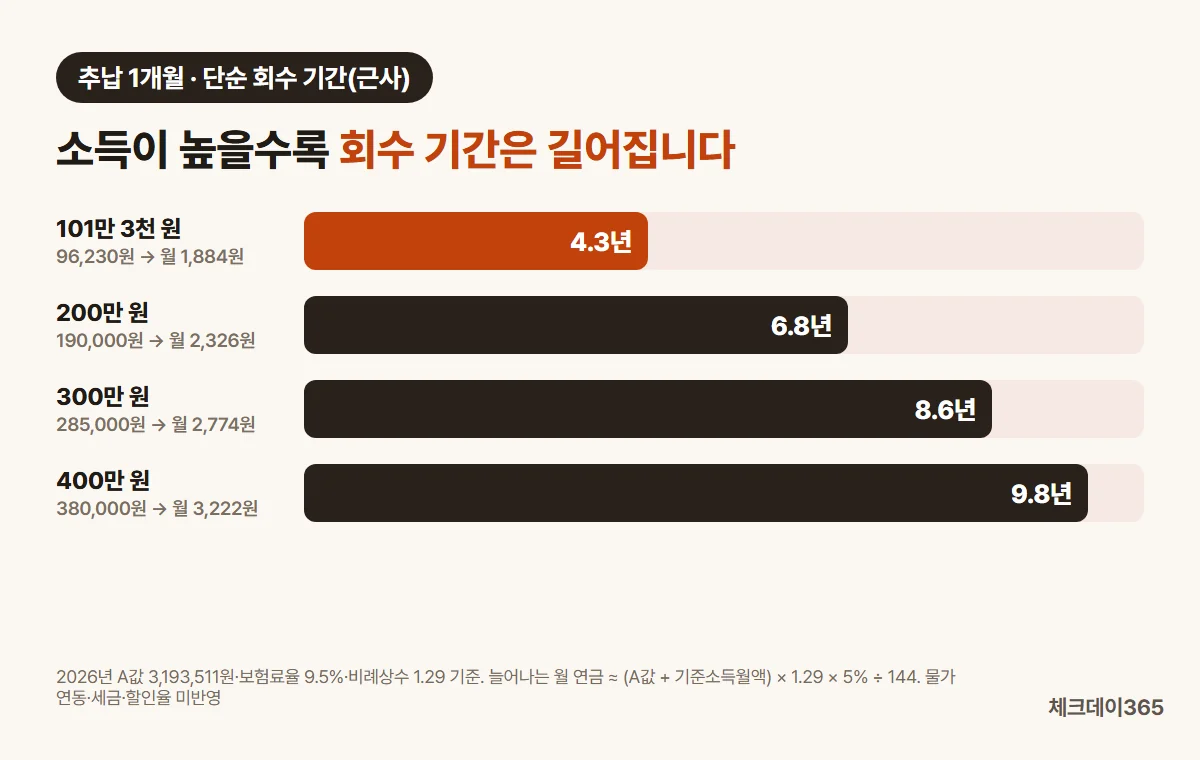
표를 채우고 나서야 소득이 높을수록 회수가 늦어진다는 게 눈에 들어왔습니다. 보험료는 소득에 정비례하는데, 늘어나는 연금 가운데 A값 몫은 누구에게나 같기 때문이에요.
실제로는 연금이 해마다 물가만큼 올라 회수가 조금 빨라지고, 반대로 연금소득세나 다른 제도와의 관계는 늦추는 쪽으로 작용합니다. 국민연금이 늘면 기초연금 소득인정액도 같이 오르고, 연 2,000만 원을 넘으면 건강보험 피부양자 자격에도 걸립니다.
가입기간 10년이 안 될 때
노령연금은 가입기간이 120개월 이상이어야 받습니다. 모자라면 연금 대신 낸 보험료에 이자를 붙인 반환일시금을 한 번 받고 끝나요.
예를 들어 96개월을 낸 사람이 24개월을 최저 기준으로 추납하면 2,309,520원이 듭니다. 이 경우에는 위의 회수 계산보다 '평생 받는 연금이 생기느냐'가 먼저 갈리는 지점입니다. 내 가입기간과 예상 연금액은 국민연금 예상수령액 계산에서 확인할 수 있습니다.
임의가입과 임의계속가입 조건
임의가입은 사업장·지역가입자가 아닌 18세 이상 60세 미만이면 신청할 수 있습니다. 기준소득월액은 지역가입자 중위수인 101만 3천 원 이상에서 고르고, 상한(659만 원)까지 높일 수 있어요. 보험료를 6개월 이상 계속 내지 않으면 자격을 잃습니다(시행령 제21조).
임의계속가입은 60세가 된 뒤 65세가 될 때까지 신청합니다. 보험료를 낸 적이 없거나 노령연금을 받고 있으면 할 수 없고, 직장에 계속 다녀도 9.5%를 전부 본인이 냅니다. 1969년 이후 출생자는 연금을 65세부터 받으니 60~65세 사이가 비는데, 이 기간을 채우는 제도예요.
자주 묻는 질문
2개
Q. 추납하면 그 기간이 언제 기준으로 계산되나요?
추납 보험료를 낸 날을 기준으로 가입기간에 넣고, 그 기간의 연금액도 낸 달을 기준으로 산정합니다(법 제92조 제5항). 그래서 과거 기간이라도 2026년에 내면 지금의 비례상수로 계산됩니다.
Q. 기초연금을 받을 예정이면 손해인가요?
국민연금은 전액 기초연금 소득인정액에 들어가고, 월 52만 4,550원을 넘으면 연계감액도 생깁니다. 두 연금을 합친 계산은 기초연금 소득인정액 계산에서 사례로 확인해 보세요.
추납은 낸 돈이 언제 돌아오느냐보다, 비어 있는 기간이 몇 개월이고 내 소득 기준으로 얼마가 드는지를 먼저 알아야 판단할 수 있는 제도입니다. 추납 가능 기간과 정확한 금액은 국민연금공단(1355)이나 내 곁에 국민연금에서 조회됩니다.
참고 자료
공식 출처 6곳
※ 2026년 10월 13일 국민연금법령·국민연금공단 안내 기준. 표의 연금 증가액과 회수 기간은 제도 이해를 위한 단순 근사이며, 개인의 가입 이력과 수급 시점에 따라 실제 금액은 달라집니다. 추납·임의가입 여부는 국민연금공단에서 본인 자료로 확인한 뒤 정하세요.