월소득 300만 원으로 국민연금에 30년을 가입하면, 2026년 기준 산식으로 계산한 노령연금은 월 약 99만 9천 원입니다. 20년이면 약 66만 6천 원, 40년이면 약 133만 원이에요.
모두 지금 돈 가치로 본 근사치입니다. 실제 금액은 연도별 소득과 재평가율로 정해지니, 마지막에는 공단 조회로 맞춰 보세요.
2026년 10월 13일 기준 · 국민연금법 제51조·제52조·제63조(2026. 5. 26. 시행), 법률 제20903호 부칙 제5조, 보건복지부 2026년 국민연금심의위원회 의결(2026. 1. 9., A값 319만 3,511원) 반영
핵심 요약
- 20년 가입 기준 월 연금 = 1.29 × (A값 + 내 평균소득) ÷ 12
- 2026년 A값(전체 가입자 평균소득월액)은 3,193,511원
- 20년을 넘으면 1년마다 5%씩 늘고, 10년이면 20년 금액의 절반
- 소득대체율 43%(1.29)는 2026년 이후 가입한 기간에만 적용
가입기간·월소득별 국민연금 예상수령액
내 평균소득(B값)을 200만~500만 원으로 놓고, 가입기간 전체에 2026년 비율 1.29를 적용했습니다. 지금 막 가입을 시작하는 사람을 가정한 셈이에요.
| 월소득(B값) | 10년 | 20년 | 30년 | 40년 |
|---|---|---|---|---|
| 200만 원 | 279,000원 | 558,000원 | 837,000원 | 1,117,000원 |
| 300만 원 | 333,000원 | 666,000원 | 999,000원 | 1,332,000원 |
| 400만 원 | 387,000원 | 773,000원 | 1,160,000원 | 1,547,000원 |
| 500만 원 | 440,000원 | 881,000원 | 1,321,000원 | 1,762,000원 |
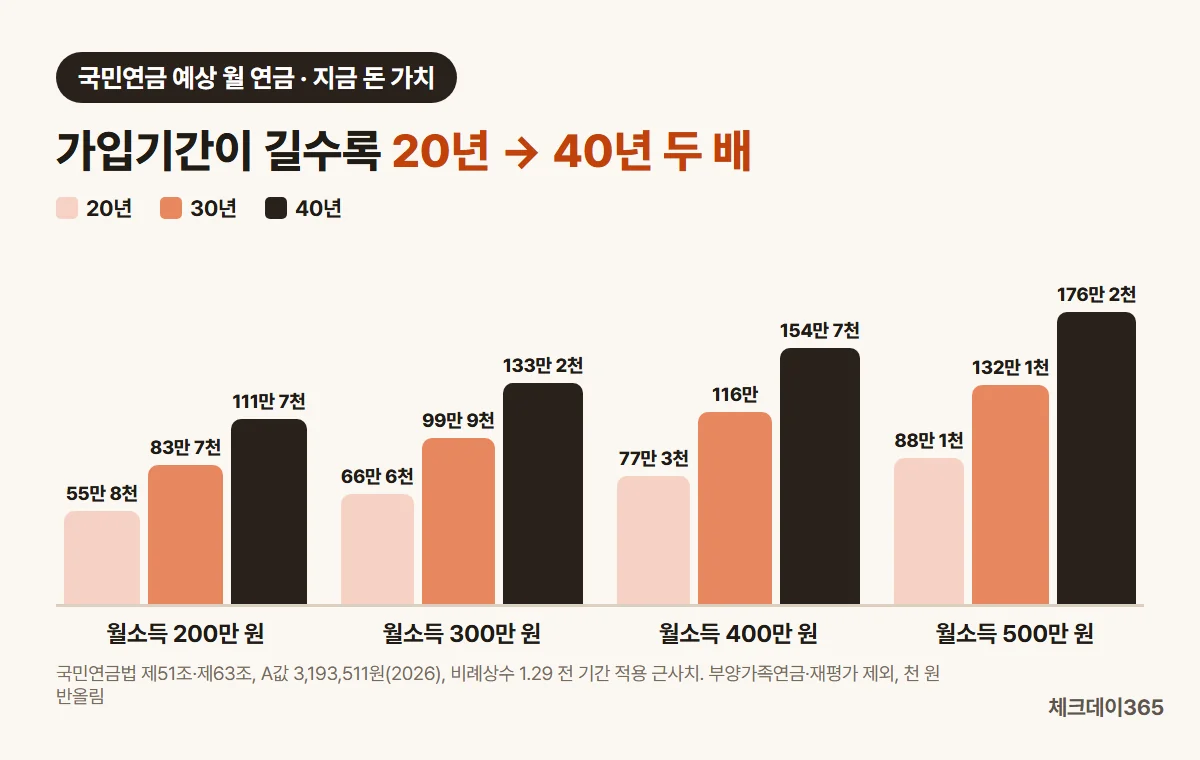
표를 보면 소득이 두 배여도 연금은 두 배가 되지 않습니다. 200만 원과 400만 원의 30년 연금 차이는 약 1.4배예요.
산식 안에 전체 가입자 평균인 A값이 내 소득과 같은 무게로 들어가기 때문입니다. 소득이 낮은 사람은 낸 것보다 더 받고, 높은 사람은 덜 받는 구조가 여기서 생겨요.
국민연금 예상수령액 계산기
평균 월소득과 가입 연수를 넣으면 같은 산식으로 계산합니다. 부양가족이 있다면 아래 칸도 채워 보세요.
국민연금 예상수령액 계산기 (노령연금, 근사)
2026년 산식으로 본 지금 돈 가치의 근사치입니다. 공단의 실제 계산은 해마다의 소득을 재평가해 평균을 냅니다.
| 노령연금(본인 몫) | - |
| 부양가족연금 | - |
| 월소득 대비(본인 몫) | - |
| 계산에 쓴 월소득 | - |
A값 3,193,511원, 비례상수 1.29(2026년 이후 가입분)를 전 기간에 적용했습니다. 2025년 이전 가입기간, 출산·군 복무 크레딧, 조기·연기 수령은 반영하지 않아요. 부양가족연금은 2026년 연액(배우자 306,630원, 자녀·부모 204,360원)을 12로 나눴습니다.
계산은 이 화면 안에서만 이뤄지고 입력값은 어디에도 보내지 않습니다. · © 체크데이365 계산기, 무단 복제·배포 금지
A값과 B값으로 짜인 기본연금액 산식
국민연금법 제51조는 기본연금액을 "A값과 B값을 더한 금액 × 1천분의 1천290"으로 정합니다. 이 값은 1년 치 금액이라 12로 나누면 20년 가입 기준 월 연금이 됩니다.
- A값: 연금을 받기 직전 3년간 전체 가입자 평균소득월액을 물가로 맞춘 값. 2026년은 3,193,511원(2025년 3,089,062원)
- B값: 내가 가입한 기간의 기준소득월액을 해마다 재평가율로 지금 가치에 맞춘 뒤 평균한 값
- 가입기간: 20년을 넘는 1년마다 5% 가산, 10년 이상 20년 미만은 20년 금액의 50%에서 1년마다 5%씩(제63조)
산식이 맞는지 확인하려고 보건복지부 2026년 1월 보도자료의 예시를 다시 계산했습니다. 10년간 월 100만 원을 낸 사람이 재평가 전 23.1만 원, 재평가 후 24.4만 원을 받는다는 예시인데, 같은 식에 그 기간(2015년 7월~2025년 6월)의 연도별 비례상수 평균 1.32를 넣으니 두 숫자가 그대로 나왔어요.
주의할 점이 하나 있습니다. 1.29(소득대체율 43%)는 2026년 1월 이후 가입한 기간에만 쓰이고, 그 전 기간은 당시 비율로 계산합니다(법률 제20903호 부칙 제5조).
| 가입한 해 | 비례상수 | 40년 가입 환산 소득대체율 |
|---|---|---|
| 1999~2007년 | 1.8 | 60% |
| 2008년 | 1.5 | 50% |
| 2009~2025년 | 해마다 0.015씩 낮아져 1.485 → 1.245 | 49.5% → 41.5% |
| 2026년 이후 | 1.29 | 43% |
표를 정리하다 보니 2022년 비율이 이미 1.29였습니다. 그래서 2022년 이전부터 가입한 사람에게 43%는 새 숫자라기보다 내려가던 비율이 멈춘 쪽에 가깝습니다.
예를 들어 2016~2025년 10년에 2026년 이후 20년을 더해 30년을 채운다면 평균 비율은 약 1.2975입니다. 위 표의 300만 원 30년 값과 비교하면 약 6천 원, 0.6% 차이라 표를 그대로 참고해도 크게 어긋나지 않아요. 보험료 쪽 변화는 2027년 국민연금 보험료 인상에 따로 정리해 두었어요.
부양가족연금, 배우자 한 명에 월 2만 5천 원 남짓
노령연금을 받는 사람이 생계를 책임지는 가족이 있으면 정액이 더해집니다(제52조). 2026년 금액은 배우자 연 306,630원, 19세 미만 자녀나 60세 이상 부모 1명당 연 204,360원입니다.
한 달로 나누면 배우자 약 25,550원, 자녀·부모 1명 약 17,030원이에요. 다만 배우자가 이미 국민연금이나 공무원연금 같은 연금을 받고 있으면 계산에서 빠집니다.
크지 않은 금액이라 예상액을 볼 때는 본인 몫이 중심입니다. 기초연금과 함께 받을 때 달라지는 점은 기초연금 수급자격과 금액에서 다룹니다.
'내 연금 알아보기'로 실제 금액 확인하는 법
위 계산은 방향을 잡는 용도입니다. 내 실제 가입 이력으로 계산된 금액은 국민연금공단에서 확인할 수 있어요.
- 국민연금공단 누리집 '국민연금 알아보기' 메뉴로 들어갑니다.
- 로그인 없이 쓰려면 '예상연금 모의계산'에 소득과 가입기간을 넣습니다.
- 내 기록으로 보려면 인증 후 '노령 예상연금액 조회'를 고릅니다. 지금까지의 가입 이력을 바탕으로 60세 이후 받을 예상 금액이 나옵니다.
- 휴대폰에서는 '내 곁에 국민연금' 앱에서 같은 조회가 됩니다. 궁금한 점은 국번 없이 1355로 물어볼 수 있습니다.
공단 조회 결과가 이 글 표보다 높게 나와도 이상한 일은 아닙니다. 2025년 이전 가입기간의 비율이 1.29보다 높은 해가 많고, 출산·군 복무 크레딧도 더해지기 때문이에요.
자주 묻는 질문
3개
Q. 표의 금액을 실제로 받는 건가요?
지금 돈 가치로 본 금액입니다. 연금을 받기 시작할 때는 그 해의 A값과 재평가된 내 소득으로 다시 계산하고, 받는 동안에는 해마다 물가상승률만큼 금액이 오릅니다(2026년 1월 2.1% 인상).
Q. 월급이 659만 원을 넘으면 연금도 계속 늘어나나요?
아니요. 보험료와 연금 모두 기준소득월액 상한(2026년 7월~2027년 6월 659만 원)까지만 반영됩니다. 상한 계산 방식은 국민연금 보험료 계산에서 볼 수 있어요.
Q. 가입기간이 10년이 안 되면 어떻게 되나요?
노령연금은 가입기간 10년 이상이어야 받습니다. 모자란 기간은 추가 납부나 임의가입으로 채우는 방법이 있는데, 언제 이득인지는 국민연금 추납·임의가입에서 계산해 봅니다.
예상액을 알았다면 다음은 언제부터 받느냐입니다. 출생연도별 수령 나이와 일찍·늦게 받을 때의 차이는 국민연금 수령 나이와 조기·연기 손익에 이어집니다.
운영자 한마디
법 조문만 봐서는 1천분의 1천290을 곱한 기본연금액이 1년 치인지 한 달 치인지 바로 드러나지 않았습니다. 보건복지부 예시 숫자를 똑같이 재현해 보고 나서야 12로 나누는 게 맞다고 확신했어요.
참고 자료
공식 출처 5곳
※ 2026년 10월 13일 국민연금법·보건복지부 발표 기준. 표와 계산기는 2026년 A값과 비례상수 1.29를 전 기간에 적용한 지금 가치 근사치로, 연도별 재평가·물가 조정·크레딧·2025년 이전 가입기간은 반영하지 않았습니다. 실제 연금액은 국민연금공단 조회로 확인하세요.