1단계 · 구조와 일정
- 연말정산 구조와 환급액 계산기지금 읽는 글
- 2027 연말정산 일정
- 연말정산 미리보기 이용법
2단계 · 12월 31일 전에
4단계 · 항목별 공제
5단계 · 1월 실전과 환급
소득공제는 세금을 매길 소득(과세표준)을 줄이고, 세액공제는 이미 계산된 세금에서 바로 뺍니다. 그래서 소득공제 100만 원의 값어치는 내 세율에 따라 달라지고, 세액공제 15만 원은 누구에게나 15만 원이에요. 본인 1명 기준으로 연봉 4천만~6천만 원이면 과세표준이 15% 구간이라 두 공제가 똑같이 세금 15만 원을 줄여요.
2026년 11월 4일 기준 · 소득세법(현행 2026. 7. 1. 시행판과 2026. 4. 21. 개정 자녀세액공제)과 조세특례제한법 현행 조문, 재정경제부 2026년 세제개편안으로 2026년 귀속(2027년 1~2월 정산) 확인
핵심 요약
- 계산 순서는 총급여에서 근로소득공제와 소득공제를 빼 과세표준을 만들고, 세율을 곱한 뒤 세액공제를 빼는 것입니다
- 2026년 귀속 세율(6~45%), 근로소득공제, 근로소득세액공제는 전년과 같습니다
- 올해 달라진 건 자녀세액공제 나이와 카드 공제 자녀 한도 등이고, 부양가족 소득 요건 300만 원은 2027년 귀속 정부안입니다
- 소득공제 100만 원은 세금 6만~45만 원(내 세율만큼), 세액공제 15만 원은 세금 15만 원
- 결정세액이 매달 뗀 세금보다 적으면 환급, 많으면 2월 급여에서 더 뗍니다
아래 연봉별 표에서 먼저 볼 곳은 연봉 3,000만 원 줄이에요. 15% 구간이니 공식대로라면 소득공제 100만 원이 세금 15만 원을 줄여야 하는데, 실제 계산 결과는 67,500원입니다. 근로소득세액공제가 산출세액에 묶여 같이 줄어들기 때문입니다.
2026 연말정산 완전정복 시리즈의 첫 글
이 글은 2027년 1~2월 연말정산을 준비하는 '2026 연말정산 완전정복' 시리즈의 출발점입니다. 5단계로 나눈 전체 목차는 이 페이지 아래쪽 시리즈 목차에 있고, 공개된 글부터 차례로 링크가 열려요.
여기서 계산 순서를 먼저 잡은 뒤 일정과 미리보기, 12월 31일 전에 할 일, 가족 공제와 항목별 공제, 환급 순으로 읽어 가면 돼요.
소득공제와 세액공제, 어느 쪽이 유리한가요?
소득공제는 내 세율만큼, 세액공제는 공제율만큼 세금을 줄입니다. 세액공제는 15%짜리가 많아서 15% 구간이면 둘이 같은 값이 됩니다. 연봉별로 계산하면 이렇게 나와요.
| 연봉(총급여) | 과세표준 | 기본 결정세액 | 소득공제 100만 원 추가 시 줄어드는 세금 | 세액공제 15만 원 추가 시 줄어드는 세금 |
|---|---|---|---|---|
| 3,000만 원 | 약 1,583만 원 | 약 50만 2천 원 | 67,500원 | 150,000원 |
| 4,000만 원 | 약 2,336만 원 | 약 156만 원 | 150,000원 | 150,000원 |
| 5,000만 원 | 약 3,139만 원 | 약 278만 9천 원 | 150,000원 | 150,000원 |
| 6,000만 원 | 약 3,992만 원 | 약 406만 8천 원 | 150,000원 | 150,000원 |
| 8,000만 원(참고) | 약 5,702만 원 | 약 742만 5천 원 | 240,000원 | 150,000원 |
연봉 3,000만 원은 산출세액이 130만 원 이하라 근로소득세액공제가 산출세액의 55%로 정해집니다. 소득공제로 산출세액이 15만 원 줄면 이 공제도 8만 2,500원 같이 줄어, 실제로 덜 내는 세금은 67,500원에 그칩니다. 연봉 8,000만 원은 24% 구간이라 소득공제 쪽이 더 커요.
내 연봉으로 결정세액 계산하기
연봉과 공제 합계를 넣으면 아래에서 설명하는 순서대로 결정세액까지 계산합니다. 맨 아래 칸에 올해 미리 낸 세금을 넣으면 예상 환급액이나 추가 납부액도 나와요.
연말정산 결정세액 간이 계산기 (2026년 귀속)
근사 계산입니다. 근로소득공제, 세율, 근로소득세액공제는 법 조문 그대로지만 4대보험료 추정치, 소득공제 종합한도, 표준세액공제(13만 원) 선택은 반영하지 않습니다. 정확한 금액은 홈택스 연말정산 미리보기나 회사 정산 결과로 확인하세요.
| 근로소득공제 | - |
| 근로소득금액 | - |
| 소득공제 합계(인적·4대보험·기타) | - |
| 과세표준 | - |
| 산출세액 | - |
| 근로소득세액공제 | - |
| 그 밖의 세액공제(적용분) | - |
| 결정세액 + 지방소득세(10%) | - |
| 소득세 차이(결정세액 − 기납부세액) | - |
| 지방소득세 차이(10%) | - |
올해 미리 낸 세금을 넣으면 환급인지 추가 납부인지 어림합니다.
4대보험 자동 추정: 국민연금 4.75%(연 7,908만 원 상한), 건강보험 3.595%, 장기요양 건강보험료의 13.14%, 고용보험 0.9%. 세액공제가 산출세액보다 크면 결정세액은 0원이 됩니다. 환급·추가 납부액의 지방소득세는 결정세액과 기납부세액의 10%(10원 미만 버림)로 어림한 값이라, 회사 정산 결과와 몇십 원 다를 수 있습니다.
입력한 숫자는 이 페이지 안에서만 계산하고 어디에도 보내지 않습니다. · © 체크데이365 계산기, 무단 복제·배포 금지
연말정산 세금이 계산되는 6단계
연말정산은 회사가 1년 동안 간이세액표로 떼 온 세금을 실제 소득과 공제로 다시 계산하는 과정이에요.
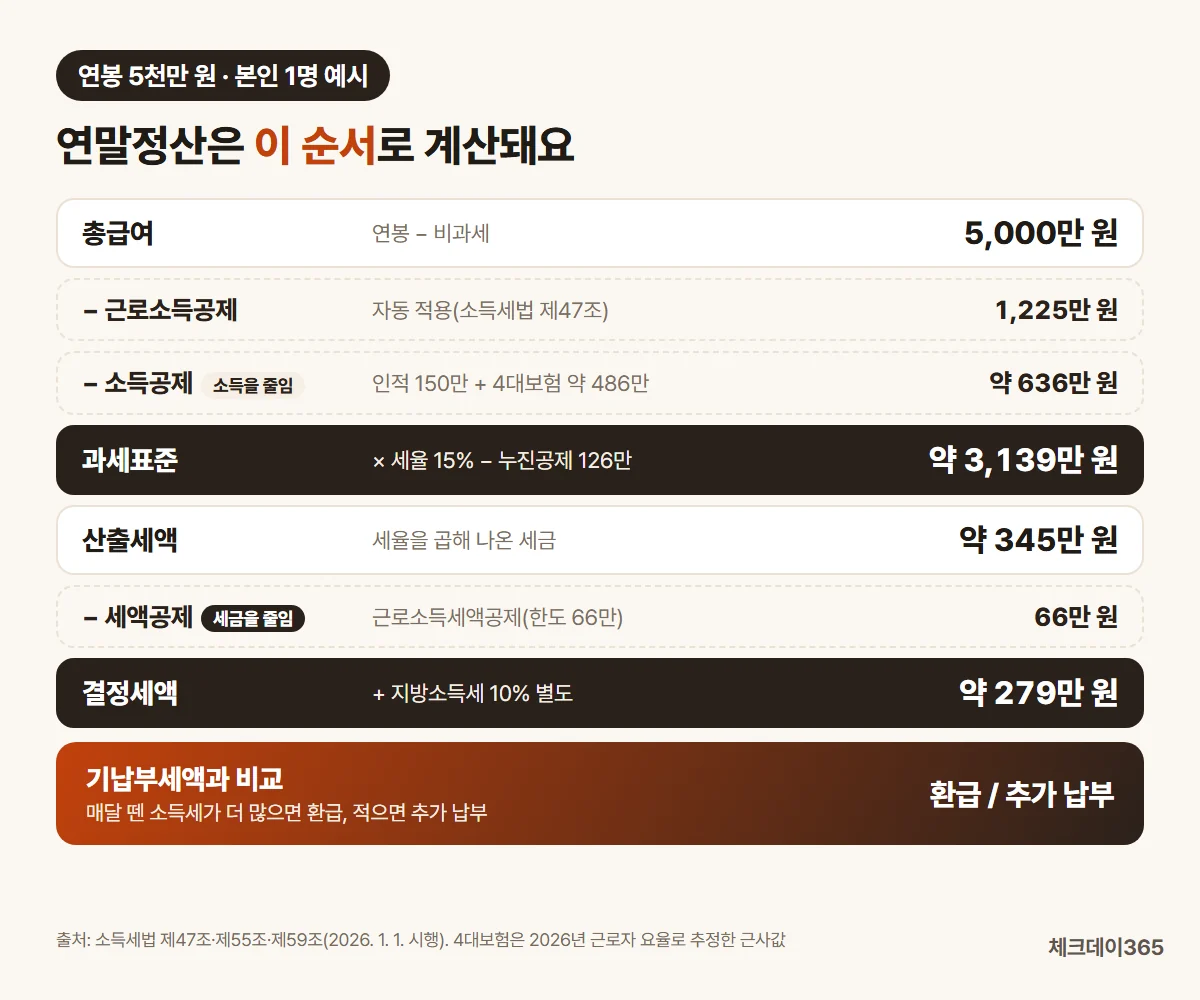
- 총급여 = 연봉 − 비과세(식대 등)
- 근로소득금액 = 총급여 − 근로소득공제(자동 적용)
- 과세표준 = 근로소득금액 − 소득공제(인적공제, 4대보험, 신용카드, 주택자금 등)
- 산출세액 = 과세표준 × 기본세율
- 결정세액 = 산출세액 − 세액공제(근로소득, 자녀, 연금계좌, 보험료, 의료비, 교육비, 기부금, 월세)
- 차감징수세액 = 결정세액 − 기납부세액(매달 뗀 소득세). 마이너스면 환급
지방소득세는 결정세액의 10%가 따로 붙습니다. 매달 월급에서 떼는 세금이 어떻게 정해지는지는 월급 실수령액 계산에서 다뤄요.
근로소득공제와 인적공제가 먼저 빠집니다
근로소득공제는 신청하지 않아도 총급여에 따라 자동으로 빠지는 금액이에요. 연봉 5천만 원이면 1,225만 원이 먼저 빠져요.
| 총급여 | 근로소득공제 | 예시 |
|---|---|---|
| 500만 원 이하 | 총급여 × 70% | 400만 원은 280만 원 |
| 500만~1,500만 원 | 350만 원 + 500만 원 초과분 × 40% | 1,200만 원은 630만 원 |
| 1,500만~4,500만 원 | 750만 원 + 1,500만 원 초과분 × 15% | 3,000만 원은 975만 원 |
| 4,500만 원~1억 원 | 1,200만 원 + 4,500만 원 초과분 × 5% | 6,000만 원은 1,275만 원 |
| 1억 원 초과 | 1,475만 원 + 1억 원 초과분 × 2% | 1억 2천만 원은 1,515만 원 |
그다음이 흔히 말하는 소득공제입니다. 1명당 150만 원인 인적공제와 낸 만큼 빠지는 국민연금, 건강보험, 고용보험료가 기본이고, 신용카드 사용액 중 총급여 25%를 넘는 부분과 주택청약, 주택자금 공제가 조건에 따라 더해집니다. 카드 공제는 신용카드 소득공제 글에 계산기와 함께 정리했어요.
부양가족은 연간 소득금액 100만 원 이하(근로소득만 있으면 총급여 500만 원 이하)여야 하고, 부모는 60세 이상, 자녀는 20세 이하가 기준입니다. 출생연도 기준과 맞벌이 부부의 공제 배분은 부양가족 공제 기준에서 이어져요.
2026년 귀속 소득세율 6~45%
과세표준에 기본세율을 곱한 값이 산출세액입니다. 과세표준 × 세율 − 누진공제액으로 한 번에 계산하면 되고, 2023년 귀속에 구간이 조정된 뒤 2026년 귀속까지 같은 표를 써요.
| 과세표준 | 세율 | 누진공제액 |
|---|---|---|
| 1,400만 원 이하 | 6% | - |
| 1,400만~5,000만 원 | 15% | 126만 원 |
| 5,000만~8,800만 원 | 24% | 576만 원 |
| 8,800만~1억 5천만 원 | 35% | 1,544만 원 |
| 1억 5천만~3억 원 | 38% | 1,994만 원 |
| 3억~5억 원 | 40% | 2,594만 원 |
| 5억~10억 원 | 42% | 3,594만 원 |
| 10억 원 초과 | 45% | 6,594만 원 |
과세표준 3,000만 원이면 3,000만 원 × 15% − 126만 원 = 324만 원입니다. 본인 1명에 기본 공제만 있으면 연봉 약 7,190만 원 직전까지 15% 구간이고, 7,190만 원부터 과세표준이 5,000만 원을 넘어 24% 구간에 들어갑니다.
주요 세액공제와 한도
산출세액에서 가장 먼저 빠지는 건 근로소득세액공제예요. 산출세액 130만 원까지는 55%, 넘는 부분은 30%를 빼 주되 한도가 있습니다. 총급여 3,300만 원 이하는 74만 원, 7천만 원 이하는 66만~74만 원, 1억 2천만 원 이하는 50만~66만 원, 그 위는 20만~50만 원입니다.
| 세액공제 | 공제율·금액 | 주요 한도·조건 |
|---|---|---|
| 자녀 | 2026년 귀속 9세 이상(2017년생 제외) 1명 25만, 2명 55만 원, 셋째부터 1명당 40만 원 추가 | 출산·입양한 해 첫째 30만·둘째 50만·셋째 이상 70만 원 |
| 연금계좌 | 납입액의 12%(총급여 5,500만 원 이하 15%) | 연금저축 600만 원, IRP 합산 900만 원 |
| 보장성 보험료 | 12%(장애인전용 15%) | 각각 연 100만 원 |
| 의료비 | 총급여 3% 넘는 부분의 15%(미숙아 20%, 난임 30%) | 본인·65세 이상·6세 이하 등 외 가족은 연 700만 원 |
| 교육비 | 15% | 취학 전·초중고 1명 300만, 대학생 900만 원, 본인은 한도 없음 |
| 기부금 | 15%(1천만 원 초과분 30%) | 고향사랑기부금 10만 원까지 110분의 100, 10만~20만 원 40% |
| 월세 | 15%(총급여 5,500만 원 이하 17%) | 무주택 세대주, 총급여 8천만 원 이하, 연 1,000만 원 |
| 표준세액공제 | 13만 원 | 특별소득공제·특별세액공제·월세 공제를 하나도 신청하지 않을 때 |
항목별 계산은 따로 다룹니다. 문턱 계산이 헷갈리는 의료비 세액공제, 무주택 세대주가 챙길 월세 세액공제, 그리고 교육비 세액공제와 연금저축·IRP 세액공제예요.
올해 달라진 것과 2027년에 달라질 수 있는 것
세율표는 그대로지만 공제 몇 가지는 움직였습니다. 이번 연말정산에 적용되는 것부터 보세요.
| 항목 | 2026년 귀속에 적용되는 내용 | 먼저 볼 사람 |
|---|---|---|
| 자녀세액공제 | 대상이 9세 이상으로 올라갔고 2017년생은 빠져, 2006~2016년생이 대상 | 2017년생 자녀가 있는 집 |
| 신용카드 공제 | 기본 한도가 자녀 1명 350만 원, 2명 이상 400만 원(총급여 7천만 원 초과 275만·300만 원)으로 늘어남. 2026년 사용분부터 | 20세 이하 자녀가 있는 집 |
| 교육비 | 초등 1·2학년 예체능 학원비가 공제 대상에 들어감 | 저학년 자녀가 학원에 다니는 집 |
| 고향사랑기부금 | 10만~20만 원 구간 공제율 40% | 기부를 생각 중인 사람 |
| 결혼 세액공제 | 2026년 12월 31일까지 혼인신고하면 1명당 50만 원, 평생 1회 | 올해 혼인신고한 부부 |
아래 표는 2026년 세제개편안의 내용입니다. 2026년 9월 1일 국무회의에서 정부안으로 확정돼 국회로 넘어갔고, 통과 전이라 바뀔 수 있어요. 이번 2027년 1~2월 정산에는 적용되지 않습니다.
| 항목 | 지금 | 정부안(2027년 귀속 또는 2027년 지출분부터) |
|---|---|---|
| 부양가족 소득 요건 | 소득금액 100만 원, 근로소득만 있으면 총급여 500만 원 이하 | 소득금액 300만 원, 총급여 750만 원 이하 |
| 월세 세액공제 | 연 1,000만 원 한도 | 연 1,200만 원 한도, 15~34세 청년은 총급여 8천만 원 이하면 17% |
| 신용카드 공제 | 대중교통 40%, 추가 한도 300만 원(총급여 7천만 원 초과 200만 원) | 대중교통 추가공제 종료, 추가 한도 200만 원(100만 원) |
| 결혼 세액공제 | 2026년 12월 31일까지 혼인신고분 | 연장 없이 종료 |
| 취학 전 아동 교육비 | 학원비 | 예능 학원 교육비로 좁힘 |
| 고향사랑기부금 | 10만~20만 원 40%, 20만 원 초과 15% | 10만 원 초과분은 지역에 따라 공제율 우대 |
환급과 추가 납부는 언제 갈리나요?
결정세액이 기납부세액보다 적으면 환급, 많으면 추가 납부인데, 연중 월급이 크게 올랐거나, 간이세액표 80%를 골랐거나, 부양가족을 중복으로 올렸다면 추가 납부가 나오기 쉬워요.
간소화 서비스는 해마다 1월 15일 전후에 열려 왔고, 회사는 2월분 급여에 결과를 반영합니다. 더 낼 세금이 10만 원을 넘으면 2~4월 급여에 나눠 낼 수 있어요. 돌려받는 돈이 언제 들어오는지는 환급금 지급일에 따로 정리했습니다. 빠뜨린 공제는 5월 종합소득세 신고나 경정청구로 챙기면 되고, 연중에 회사를 그만뒀다면 중도퇴사자 연말정산을 보세요.
| 시기 | 할 일 | 비고 |
|---|---|---|
| 2026년 11월 무렵 | 홈택스 연말정산 미리보기로 1~9월 카드 사용액 확인 | 예정(작년 11월 5일 개통, 올해 날짜는 국세청 발표 전) |
| 2026년 12월 31일 | 카드 사용, 연금계좌 납입, 기부 등 공제 대상 지출 마감(12월 체크리스트) | 과세기간 종료일 |
| 2027년 1월 15일 전후 | 간소화 서비스에서 자료 내려받아 회사에 제출 | 관례, 국세청 발표 후 확정 |
| 2027년 2월 급여 | 정산 결과 반영(환급 또는 추가 징수) | 회사마다 지급일 다름 |
| 2027년 3월 10일 | 회사가 근로소득 지급명세서 제출 | 법정 기한 |
자주 묻는 질문
2개
Q. 신용카드 공제가 '소득공제'라서 효과가 작다는 게 무슨 뜻인가요?
카드 공제는 총급여의 25%를 넘게 쓴 부분에 공제율을 곱해 소득에서 뺍니다. 문턱을 넘긴 뒤 100만 원을 더 쓰면 공제 금액은 결제 수단과 사용처에 따라 15만~40만 원이고, 15% 구간이면 실제로 줄어드는 세금은 그 15%입니다.
Q. 결정세액이 0원이면 세액공제를 더 받아도 소용없나요?
네, 세액공제는 낼 세금이 남아 있을 때만 효과가 있어요. 다만 기부금은 세금이 모자라 못 받은 공제액을 다음 해부터 10년 동안 넘겨 받을 수 있습니다.
결국 연말정산에서 내 지출이 어디에 들어가는지만 알면 나머지는 순서대로 따라와요. 소득공제는 세율이 높을수록, 세액공제는 낼 세금이 남아 있을수록 힘을 씁니다.
공제 대상 지출의 마감은 12월 31일입니다.
📝 수정 기록
- 2026년 귀속에서 달라진 공제와 2027년 세제개편안 비교표를 추가하고, 현행 조문 기준으로 기준일을 갱신
- 계산기에 올해 미리 낸 세금(기납부세액) 입력과 예상 환급액·추가 납부액 결과를 넣고, 2026 연말정산 완전정복 시리즈 안내를 추가
- 자녀세액공제 나이 기준을 2026년 4월 개정 소득세법(2026년 귀속 9세 이상, 2017년생 제외)에 맞춰 수정
- 처음 게시
2026 연말정산 완전정복
1단계 · 구조와 일정
- 연말정산 구조와 환급액 계산기지금 읽는 글
- 2027 연말정산 일정
- 연말정산 미리보기 이용법
2단계 · 12월 31일 전에
3단계 · 가족 공제
4단계 · 항목별 공제
- 의료비 세액공제
- 난임·산후조리원 공제
- 교육비 세액공제
- 월세 세액공제
- 주택청약 소득공제
- 주택담보대출 이자 공제
- 전세대출 원리금 공제
- 보험료 세액공제
- 간소화에 안 나오는 공제
- 중소기업 청년 소득세 감면
5단계 · 1월 실전과 환급
참고 자료
공식 출처 7곳
※ 2026년 11월 4일 소득세법·조세특례제한법 현행 조문과 세제개편안 기준. 예시와 계산기는 본인 1명·4대보험 추정치를 쓴 근사값이며, 실제 세액은 개인별 공제 내역과 회사 정산 결과에 따라 달라질 수 있습니다.