총급여 3,600만 원인 직장인이 원룸 월세로 매달 50만 원을 낸다고 해 보겠습니다. 1년이면 600만 원이고, 연말정산에서 이 가운데 102만 원을 세금에서 돌려받을 수 있습니다. 월세 세액공제 덕분입니다.
2026년 10월 2일 기준 · 조세특례제한법 제95조의2(2025. 12. 23. 개정), 같은 법 시행령 제95조(2026. 2. 27. 개정) 적용 · 2026년 귀속(2027년 1~2월 연말정산)
월 50만 원 원룸, 102만 원이 나오는 계산
계산은 단순합니다. 낸 월세에 공제율을 곱하면 됩니다. 공제율은 15%인데 총급여 5,500만 원 이하라면 17%로 올라가고, 월세는 1년에 1,000만 원까지만 인정합니다. 그래서 600만 원 × 17% = 1,020,000원이 나옵니다.
| 총급여(종합소득금액) | 공제율 | 월세 한도 | 최대 공제액 |
|---|---|---|---|
| 5,500만 원 이하(4,500만 원 이하) | 17% | 연 1,000만 원 | 170만 원 |
| 5,500만 원 초과~8,000만 원 이하(7,000만 원 이하) | 15% | 연 1,000만 원 | 150만 원 |
세액공제라서 낸 세금보다 많이 돌려받지는 못합니다. 이 직장인은 다른 공제가 없을 때 결정세액이 약 108만 원이라 102만 원을 거의 다 씁니다. 의료비처럼 다른 세액공제가 함께 있다면 남는 세금이 얼마인지부터 보세요.
한도에 걸리는 경우와 중간에 입주한 경우
총급여 6,000만 원인 사람이 월세 90만 원을 1년 냈다면 1,080만 원 가운데 1,000만 원만 인정되고, 공제율은 15%입니다. 공제액은 1,500,000원입니다.
연중에 입주했다면 월세를 날짜로 나눕니다. 계약 기간 전체 월세를 계약 일수로 나누고, 그해 실제로 산 날수를 곱하는 방식입니다. 2026년 4월 1일부터 2년 계약, 월 55만 원이라면 1,320만 원을 계약 일수로 나눠야 하는데, 여기서 저희가 한 번 멈칫했습니다. 2년이니 730일이라고 생각했는데 실제로 세어 보니 731일이었습니다. 계약 기간에 2028년 2월 29일이 들어가 있었거든요.
그래서 1,320만 원 ÷ 731일 × 275일(2026년 4월 1일~12월 31일) = 4,965,800원이 인정 월세이고, 총급여 5,000만 원이면 17%를 곱해 844,186원을 공제받습니다. 730일로 나눴다면 845,342원이 나와 1,156원 차이가 납니다. 윤년이 낀 계약이라면 한 번 더 세어 보세요.
공제를 받으려면 맞아야 하는 다섯 가지
사람, 소득, 집, 계약, 주소로 나눠 보면 빠뜨리지 않습니다. 하나라도 어긋나면 공제가 되지 않습니다.
| 점검 항목 | 요건 | 자주 놓치는 부분 |
|---|---|---|
| ① 무주택 세대 | 12월 31일 현재 세대 전원이 집이 없음 | 같이 사는 부모님 명의 주택도 세대 주택으로 봄. 연중에 집을 사서 12월 31일에 갖고 있으면 그해 월세 전체가 제외 |
| ② 세대주 | 세대주 본인. 외국인은 외국인등록 또는 국내거소신고를 하고 가족이 주택 관련 공제를 받지 않은 경우 | 세대주가 주택 관련 공제를 안 받으면 세대원도 가능 |
| ③ 소득 | 총급여 8천만 원 이하 | 다른 소득을 합친 종합소득금액이 7천만 원을 넘으면 제외 |
| ④ 주택 | 전용 85㎡ 이하 또는 기준시가 4억 원 이하 | 오피스텔과 고시원도 포함, 다가구는 가구당 면적 |
| ⑤ 계약과 주소 | 본인 또는 기본공제대상자 명의 계약, 계약서 주소에 전입 | 전입신고를 안 했으면 공제 불가 |
②의 세대원 공제는 세대주가 월세 공제나 주택청약 소득공제, 전세대출 원리금 공제를 받지 않았을 때만 열립니다. 세대주가 청약통장 공제를 받는 집이라면 세대원은 월세 공제를 받을 수 없습니다. 청약통장 공제 쪽 조건은 주택청약 소득공제 글에서 이어집니다.
⑤의 계약자는 꼭 본인이 아니어도 됩니다. 부모님 명의로 계약했더라도 부모님이 내 기본공제대상자라면 인정되고, 그렇지 않다면 요건을 채우지 못합니다. 기본공제대상자인지는 부양가족 공제 기준으로 확인할 수 있어요.
주말부부라면 배우자도 받습니다
2026년 1월 1일 이후 낸 월세부터 바뀐 부분입니다. 직장 때문에 부부가 다른 도시에서 각자 월세를 내도 지금까지는 세대주 한 사람만 공제를 받았는데, 이제 배우자도 요건을 갖추면 추가로 받습니다.
- 세대주가 먼저 월세 세액공제를 받고, 배우자도 소득과 주택, 전입 요건을 모두 갖출 것
- 두 사람 주소지의 시(행정시 포함), 군, 구가 서로 다를 것
- 배우자와 같은 주소에 사는 부모나 형제자매가 있다면 그 사람도 무주택일 것
- 부부 월세 합계가 1,000만 원을 넘으면 넘는 만큼 배우자 몫에서 뺄 것
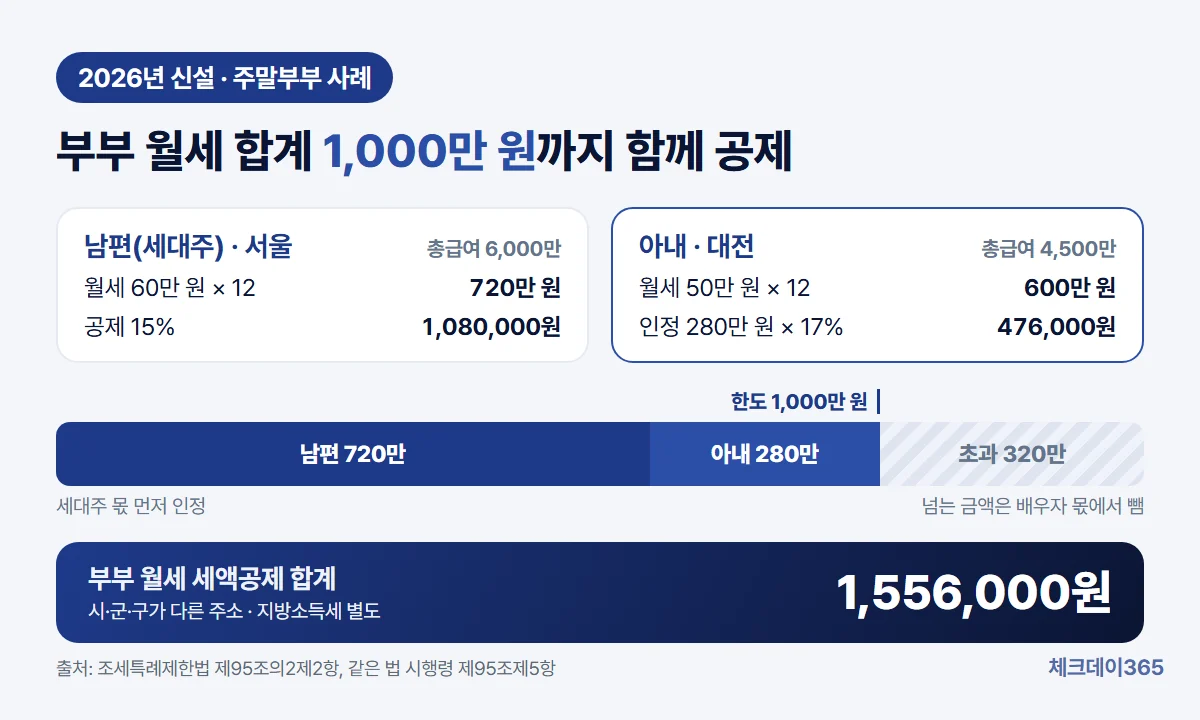
서울에 사는 세대주 남편(총급여 6,000만 원)이 월세 720만 원, 대전에 사는 아내(4,500만 원)가 600만 원을 냈다고 해 보겠습니다. 남편은 720만 원 × 15% = 1,080,000원입니다. 아내는 부부 합계 1,000만 원에서 남편 몫을 뺀 280만 원만 인정돼 17%를 곱한 476,000원을 받습니다. 둘을 합치면 1,556,000원입니다.
주택 면적 기준도 하나 늘었습니다. 2026년 2월 27일 공포와 함께 시행된 시행령은 기본공제대상 자녀와 손자녀가 3명 이상이면 85㎡ 대신 전용 100㎡ 이하 주택도 인정합니다. 다만 따로 적용 시기를 정한 조항이 없어서, 2026년 1~2월에 낸 월세까지 포함해 2026년 귀속 전체에 적용되는지는 저희도 결론을 내지 못했습니다. 다자녀 가구라면 국세청 2026년 귀속 안내를 확인한 뒤 판단하세요.
네 사례를 한 표로
| 사례 | 총급여 | 인정 월세 | 공제율 | 세액공제 |
|---|---|---|---|---|
| ① 원룸 월 50만 원, 1년 | 3,600만 원 | 600만 원 | 17% | 1,020,000원 |
| ② 월 90만 원, 1년 | 6,000만 원 | 1,000만 원(한도) | 15% | 1,500,000원 |
| ③ 4월 1일 입주, 2년 계약 월 55만 원 | 5,000만 원 | 4,965,800원(275일 안분) | 17% | 844,186원 |
| ④-1 주말부부 남편(세대주, 서울) | 6,000만 원 | 720만 원 | 15% | 1,080,000원 |
| ④-2 주말부부 아내(대전) | 4,500만 원 | 600만 원 중 280만 원 | 17% | 476,000원 |
월세 세액공제 서류 세 가지
간소화 자료에 월세가 보이지 않으면 아래 서류를 직접 챙겨 회사 연말정산 때 냅니다.
- 주민등록표 등본(계약서 주소와 같은지 확인)
- 임대차계약서 사본
- 월세를 낸 증빙(계좌이체 영수증, 무통장입금증 등)
집주인 동의는 필요 없습니다. 현금으로 건넨 월세는 증빙이 어려우니 계좌이체가 안전해요. 배우자 추가 공제를 받을 때 더 내야 할 서류는 국세청 2026년 귀속 안내가 아직 나오지 않아 확인하지 못했습니다.
자주 묻는 질문
Q. 회사 연말정산 때 못 냈으면 끝인가요?
그렇지 않습니다. 5월 종합소득세 신고 때 넣거나, 신고기한부터 5년 안에 경정청구로 돌려받을 수 있습니다. 지난 몇 년치 월세를 한꺼번에 청구하는 것도 가능합니다.
정리하면 월세 공제는 전입신고, 계좌이체 기록, 그리고 결정세액 세 가지로 대부분 결판이 납니다. 다른 공제와 합쳐 세금이 어떻게 줄어드는지는 연말정산 구조에서, 함께 챙기기 쉬운 공제는 의료비 세액공제에서 이어서 볼 수 있습니다.
운영자 한마디
2026년 1월 1일 이후 낸 월세부터는 다른 지역에 따로 사는 배우자도 공제를 받을 수 있게 됐는데, 언제부터인지 확실히 하려고 법 부칙 문구까지 찾아봤어요. 배우자가 더 내야 할 서류는 국세청 올해 안내가 나오면 덧붙일게요.
참고 자료
- 국가법령정보센터 — 조세특례제한법(제95조의2 월세액에 대한 세액공제)
- 국가법령정보센터 — 조세특례제한법 시행령(제95조 월세 세액공제)
- 국세청 — 월세액 세액공제 안내
- 정책브리핑 — 2026년 달라지는 세제
※ 2026년 10월 2일 조세특례제한법·같은 법 시행령 현행 조문과 국세청 안내 기준(2026년 귀속). 실제 공제액은 결정세액과 다른 공제 신청 여부에 따라 달라질 수 있습니다.