1단계 · 구조와 일정
2단계 · 12월 31일 전에
3단계 · 가족 공제
- 부양가족 공제 기준
- 인적공제와 형제 중복
- 부녀자 공제
- 자녀세액공제
- 혼인세액공제지금 읽는 글
- 맞벌이 몰아주기
- 장애인 공제
4단계 · 항목별 공제
2026년 11월에 혼인신고를 마친 맞벌이 부부를 예로 들어 볼게요. 남편 연봉은 4,200만 원, 아내는 2,600만 원입니다. "부부 합쳐 100만 원"이라는 말만 기억하고 있습니다.
이 부부가 2027년 초 연말정산에서 실제로 줄이는 소득세는 100만 원이 아니라 약 84만 6천 원입니다.
2026년 10월 13일 기준 · 조세특례제한법 제92조(2026. 3. 17. 공포판)·같은 법 시행령 제94조, 국세청 근로소득 세액공제 안내, 재정경제부 2026년 세제개편안 상세본(2026. 8. 3.) · 2026년 귀속(2027년 1~2월 연말정산) · 세제개편안은 정부안
15만 원 넘게 모자란 이유는 공제가 아니라 아내 쪽 세금에 있습니다. 계산을 해 보기 전에는 저희도 50만 원이 당연히 다 빠지는 줄 알았습니다.
부부가 각각 50만 원, 생애 한 번
혼인세액공제는 혼인신고를 한 거주자가 그해 산출세액에서 50만 원을 빼는 제도입니다(조세특례제한법 제92조). 공제받는 사람이 '혼인신고를 한 거주자'라서 부부 두 사람이 각자 50만 원씩 받습니다.
- 대상: 2024년 1월 1일부터 2026년 12월 31일까지 혼인신고를 한 거주자
- 금액: 1인당 50만 원, 혼인신고를 한 해의 세금에서 한 번만
- 기준: 결혼식 날이 아니라 가족관계등록 관서에 혼인신고를 한 날
재혼도 들어갑니다. 나이나 초혼 여부는 따지지 않고, 이 공제를 받은 적이 있는지만 봅니다. 그래서 2024년에 공제를 받고 이혼한 뒤 다시 혼인신고를 하면 그 사람은 더 받을 수 없고, 처음인 배우자만 50만 원을 받습니다.
혼인신고한 해의 연말정산에서만 받습니다
공제 연도는 고를 수 없습니다. 2026년에 신고했다면 2026년 귀속 연말정산, 즉 2027년 1~2월 정산에서만 반영됩니다.
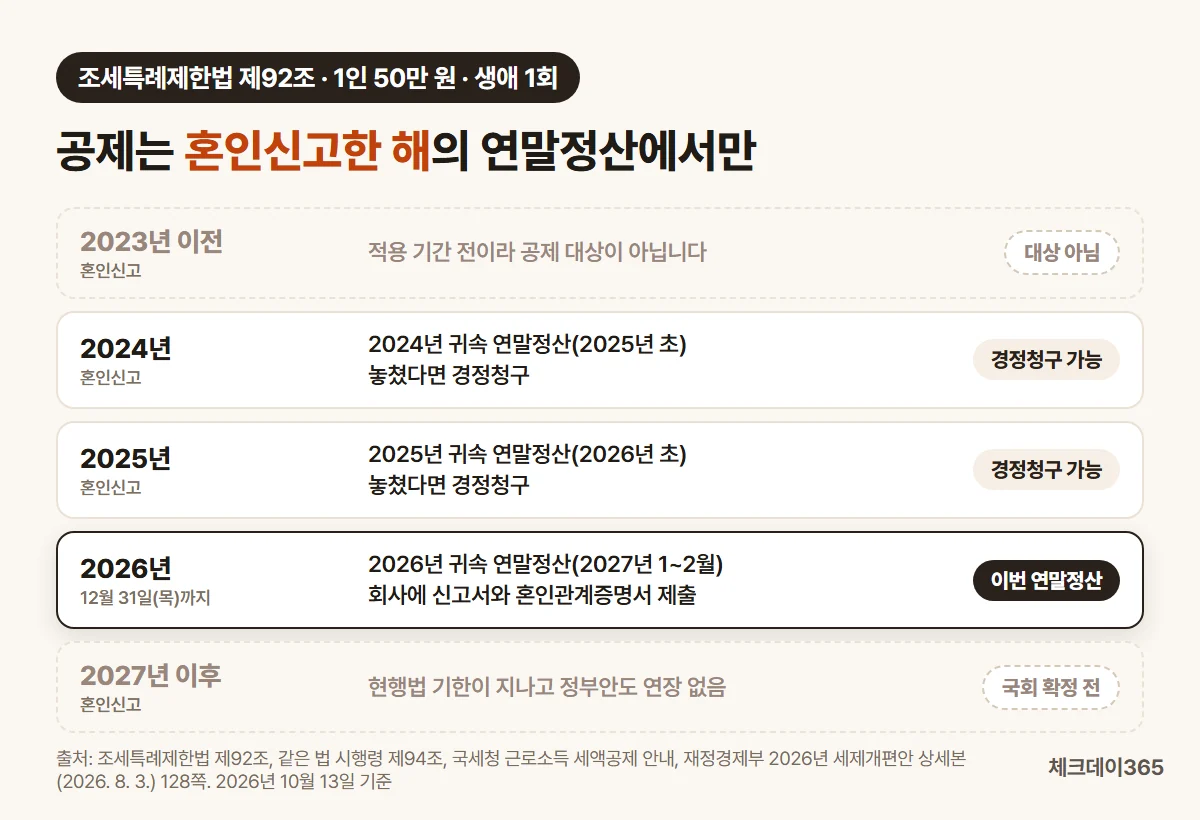
2024년에 혼인신고를 한 사람은 사정이 조금 달랐습니다. 법 조문은 2024년 12월 31일, 신청 방법을 정한 시행령은 2025년 2월 28일에 생겼는데, 2024년 신고분만 회사에 서류를 2025년 4월분 급여를 받을 때까지 내도록 기한을 따로 뒀습니다.
그때도 놓쳤다면 경정청구로 돌려받을 수 있어요. 연말정산 세액의 납부기한(다음 해 3월 10일)부터 5년 안이라, 2024년 귀속분은 2030년 3월까지 홈택스에서 청구할 수 있습니다. 2025년 신고분을 올해 2월 정산에서 빠뜨렸어도 같습니다.
연봉 2,600만 원이면 34만 원만 줄어듭니다
세액공제는 낼 세금이 있어야 효과가 있습니다. 앞의 부부를 각자 본인 공제와 4대보험료만 있다고 놓고 계산하면 이렇게 됩니다.
| 구분 | 남편(연봉 4,200만 원) | 아내(연봉 2,600만 원) |
|---|---|---|
| 혼인세액공제 전 결정세액 | 1,802,304원 | 346,234원 |
| 혼인세액공제 | 500,000원 | 500,000원 |
| 공제 후 결정세액 | 1,302,304원 | 0원 |
| 실제로 줄어든 소득세 | 500,000원 | 346,234원 |
| 사라지는 공제 | 없음 | 153,766원 |
아내의 남은 15만 3,766원은 다음 해로 넘어가지 않습니다. 법에 '혼인신고를 한 날이 속하는 과세기간'의 세금에서 뺀다고만 되어 있고, 이월 규정은 없습니다.
같은 가정으로 따져 보면 연봉 약 2,996만 원부터 결정세액이 50만 원을 넘깁니다. 그 아래라면 50만 원을 다 쓰지 못할 수 있고, 보험료나 의료비 같은 다른 세액공제가 먼저 세금을 깎으면 남는 몫은 더 작아집니다.
지방소득세는 결정세액의 10%라 함께 줄어듭니다. 이 부부의 경우 소득세 84만 6,234원에 지방소득세를 더하면 약 93만 원입니다.
2027년 혼인신고분부터는 정부안상 종료
현행 법조문이 '2026년 12월 31일 이전에 혼인신고를 한 경우'로 끝나 있습니다. 2026년 8월 3일 발표된 세제개편안 상세본도 이 공제를 '적용기한 종료(재정지출 전환)'로 정리했고, 이유로 소득재분배 효과를 들었습니다.
아직 국회 심의 전이라 정부안입니다. 국회에서 연장하는 법 개정이 따로 이뤄지지 않으면 2027년 1월 1일 이후 혼인신고는 공제 대상이 아닙니다.
날짜 하나로 결과가 갈립니다.
2026년 12월 31일(목)에 신고한 부부는 2027년 초 연말정산에서 각자 50만 원을 받고, 2027년 1월 4일(월)에 신고한 부부는 현행 규정대로라면 받지 못합니다. 혼인신고 시기는 세금 말고도 따질 게 많아 여기서는 규칙만 적어 둡니다.
회사에 낼 서류는 신고서와 혼인관계증명서
시행령 제94조에 따라 근로자는 소득·세액공제신고서와 혼인관계증명서를 다음 해 2월분 급여를 받는 날까지 회사에 냅니다. 증명서는 본인이 따로 떼어 내야 하는 서류라, 회사 연말정산 화면에서 혼인세액공제 항목을 직접 체크하고 함께 올려 두세요.
맞벌이라면 각자 회사에 따로 신청합니다. 이 공제는 한쪽으로 몰아줄 수 없고, 몰아줄 수 있는 항목은 맞벌이 부부 연말정산 몰아주기에 정리돼 있습니다.
자주 묻는 질문
2개
Q. 배우자가 소득이 없으면 그 50만 원을 제가 받을 수 있나요?
아니요, 공제는 혼인신고를 한 사람 각자의 세금에서만 빠집니다. 소득이 없는 배우자 몫을 넘겨받는 규정은 없어서, 이 경우 부부가 받는 혼인세액공제는 50만 원 하나입니다.
Q. 혼인이 무효가 되면 공제를 돌려줘야 하나요?
네. 무효 판결이 확정된 달의 다음 달부터 3개월 안에 수정신고를 하면 가산세는 붙지 않지만, 공제받은 50만 원에 하루 0.022%의 이자상당액을 더해 내야 합니다.
정리하면 2026년에 혼인신고를 했다면 이번 연말정산이 이 공제를 쓸 수 있는 처음이자 마지막 기회입니다. 다른 공제와 날짜는 2027 연말정산 일정에서 이어서 보세요.
2026 연말정산 완전정복
3단계 · 가족 공제
- 부양가족 공제 기준
- 인적공제와 형제 중복
- 부녀자 공제
- 자녀세액공제
- 혼인세액공제지금 읽는 글
- 맞벌이 몰아주기
- 장애인 공제
전체 27개 목차
1단계 · 구조와 일정
2단계 · 12월 31일 전에
3단계 · 가족 공제
- 부양가족 공제 기준
- 인적공제와 형제 중복
- 부녀자 공제
- 자녀세액공제
- 혼인세액공제지금 읽는 글
- 맞벌이 몰아주기
- 장애인 공제
4단계 · 항목별 공제
- 의료비 세액공제
- 난임·산후조리원 공제
- 교육비 세액공제
- 월세 세액공제
- 주택청약 소득공제
- 주택담보대출 이자 공제
- 전세대출 원리금 공제
- 보험료 세액공제
- 간소화에 안 나오는 공제
- 중소기업 청년 소득세 감면
5단계 · 1월 실전과 환급
참고 자료
공식 출처 5곳
※ 2026년 10월 13일 조세특례제한법·시행령 현행 조문과 국세청 안내 기준. 2027년 이후 종료는 2026년 세제개편안(정부안) 내용으로 국회 심의 결과에 따라 달라질 수 있고, 사례의 세액은 본인 공제·4대보험 추정치만 쓴 근사값입니다.